
Сколько платить за работников ИП в 2026 году: тарифы, база, отчетность
За работника ИП платит страховые взносы как работодатель. Для большинства выплат в 2026 году действует общий тариф 30 % в пределах годовой базы 2 979 000 рублей на человека и 15,1 % сверх нее. Но у части малого бизнеса и ИТ-компаний есть отдельные тарифы, поэтому ставка 15 % сама по себе не миф и не универсальное правило. Ниже — как проверить свой режим, посчитать взносы и сдать отчетность.
Почему взносы за работника не равны взносам ИП за себя
Взносы ИП за себя и платежи с выплат сотруднику — разные обязательства. За себя предприниматель рассчитывает установленный для ИП совокупный фиксированный платеж и, при наличии оснований, дополнительную часть. За работника он выступает работодателем: начисляет взносы на выплаты по трудовым отношениям, а в предусмотренных случаях — и по договорам гражданско-правового характера. Наличие одного работника уже означает отдельную обязанность вести расчет выплат и передавать сведения о застрахованном лице. Личный платеж предпринимателя нельзя подставить вместо взносов на зарплату, а зарплатные взносы нельзя считать продолжением его платежа за себя. Эти суммы имеют разный расчет и отражаются в разных обязательствах. Подробно о личных платежах мы рассказываем в статье о взносах ИП за 2026 год.
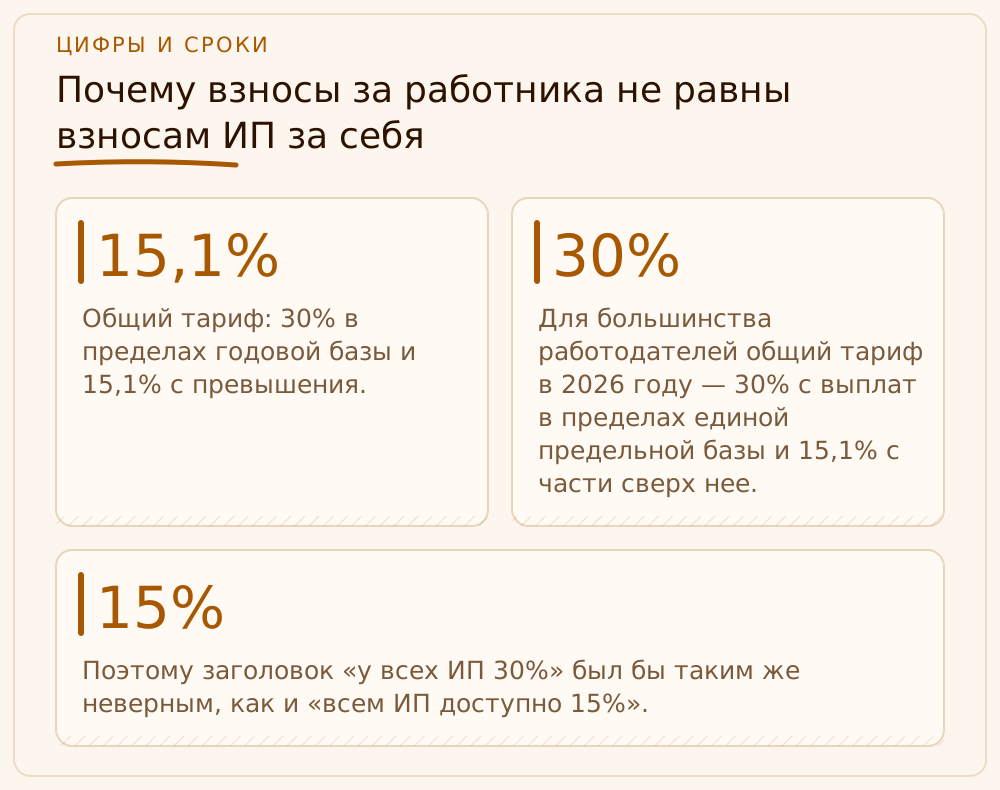
Для большинства работодателей общий тариф в 2026 году — 30 % с выплат в пределах единой предельной базы и 15,1 % с части сверх нее. База установлена отдельно по каждому физическому лицу и считается нарастающим итогом за календарный год. Это не означает, что любой ИП всегда начисляет ровно 30 %: право на пониженный тариф зависит от категории плательщика и соблюдения условий. Например, для отдельных субъектов МСП из приоритетных отраслей в 2026 году предусмотрен пониженный тариф для части ежемесячной выплаты сверх установленного порога, а для отвечающих условиям ИТ-организаций установлены отдельные ставки. Поэтому заголовок «у всех ИП 30 %» был бы таким же неверным, как и «всем ИП доступно 15 %». Сначала определите свой статус и основания для льготы, затем считайте.
- Взносы предпринимателя за себя считайте отдельно от начислений на выплаты сотруднику.
- Общий тариф: 30 % в пределах годовой базы и 15,1 % с превышения.
- Проверяйте право на пониженный тариф по критериям, действующим именно в 2026 году.
Как в 2026 году применяются тарифы и предельная база
Единая предельная база на 2026 год составляет 2 979 000 рублей на каждого работника. В общем порядке работодатель суммирует облагаемые выплаты этому человеку с начала календарного года. Пока годовая база не превысила предел, применяется тариф 30 %; к превышению применяется 15,1 %. Ставка не пересчитывается задним числом на всю сумму: если очередная выплата пересекла предел, ее облагаемую часть делят на остаток базы и превышение. В следующем календарном году накопление начинается заново. Это важная деталь: нельзя суммировать выплаты за два года, как если бы лимит был многолетним. Учитывайте выплаты, которые входят в базу по правилам Налогового кодекса, а освобождения и специальные случаи проверяйте отдельно. Начислять общий тариф на каждую строку ведомости без учета накопительного итога — простой путь к ошибке.
Льготные тарифы меняют расчет, но только для плательщиков, которые отвечают конкретным требованиям закона. В 2026 году для субъектов МСП из установленных приоритетных отраслей пониженный тариф применяется к части ежемесячной выплаты сверх полуторакратного МРОТ при выполнении условий по основному виду деятельности и доле доходов. Для ИТ-организаций действуют отдельные тарифы: 15 % в пределах базы и 7,6 % сверх нее, если организация сохраняет требуемый статус и право на льготу. Применение тарифа требует документально подтверждаемого основания; одного кода деятельности или слов «мы небольшая компания» недостаточно. Я прошу бухгалтеров отдельно фиксировать основание, расчет доли профильных доходов и месяц, с которого выполняются критерии. Если условия перестали соблюдаться, ставку нужно пересмотреть, а не ждать, пока расхождение обнаружится при проверке.
Как проверить право на льготу и не перепутать ее с тарифом «за себя»
ИП может применять пониженный тариф только при наличии предусмотренного законом основания. Для обычного работодателя исходной точкой остается общий тариф, даже если у предпринимателя небольшая выручка, один сотрудник или упрощенная система налогообложения. Отдельные льготы в 2026 году связаны с конкретными категориями плательщиков, видом деятельности, статусом в реестре и долей дохода. Условия различаются, поэтому нельзя сделать вывод о праве на льготу только из размера зарплаты или налогового режима. Сверьте требования с официальным разъяснением ФНС на период начисления и подтвердите их своими данными. Если вы не можете объяснить, на каком основании применили 15 % или другую сниженную ставку, значит, основание еще не проверено.
Пониженный тариф — не синоним «взносов за себя» и не постоянная характеристика ИП. Это режим расчета работодателя, к которому применяются свои критерии и порядок подтверждения. Если условия льготы привязаны к доле профильных доходов, ее проверяют за установленный период и ведут расчет так, чтобы он выдержал сверку. Для приоритетных отраслей МСП важна не только запись основного вида деятельности в реестре, но и доля доходов от него; для ИТ-компании — ее соответствие условиям аккредитации и профильной деятельности. При совмещении нескольких направлений раздельно соберите выручку и первичные документы. Не подменяйте доказательства льготы ссылкой на чужой пример: статус и состав доходов у вашего бизнеса могут быть другими.
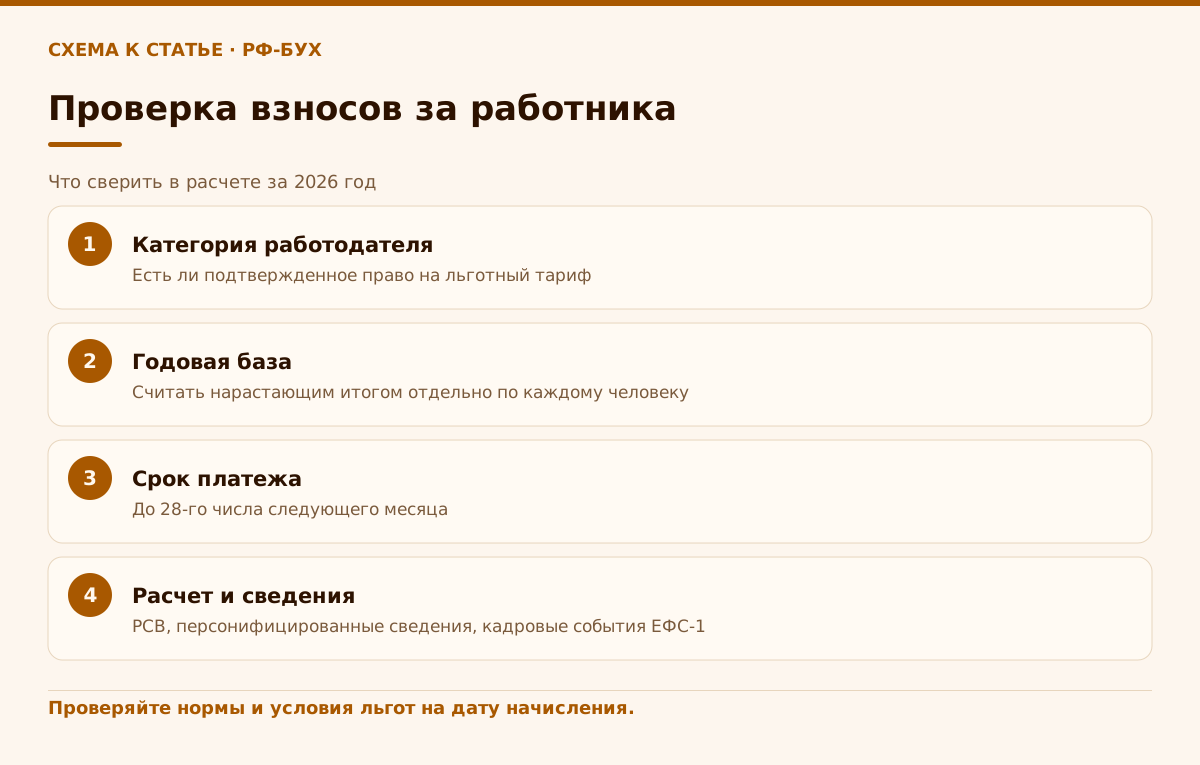
- Установите, к какой категории относится работодатель в 2026 году.
- Подтвердите каждое условие льготного тарифа документами и расчетом.
- Пересматривайте право на льготу при изменении деятельности или структуры доходов.
Уменьшает ли УСН налог на взносы за сотрудников
На УСН «Доходы» страховые взносы за работников могут уменьшать налог и авансовые платежи при соблюдении правил статьи 346.21 НК РФ. Для работодателя действует ограничение: уменьшение в общем случае не превышает половины исчисленной суммы налога. Это не означает, что можно вычесть любые начисления из любой декларации: учитываются виды платежей и период в порядке, который предусмотрен для объекта налогообложения. Отдельно проверьте правила для собственных взносов ИП и изменения, действующие с 2026 года. Я не советую сводить все к формуле «заплатил — сразу вычел»: право на уменьшение зависит от вида взноса и налогового периода. Сохраните расчет налога, платежные данные и регистр, по которому видно, какая сумма и когда учтена.
При объекте «Доходы минус расходы» страховые взносы относятся к расходам по правилам УСН. Их нельзя просто вычесть из налога как при объекте «Доходы»: они уменьшают налоговую базу и должны соответствовать условиям признания расходов. Сверьте начисление, фактическую уплату, период учета и подтверждающие документы; если есть освобожденные выплаты или спорный вид вознаграждения, проверьте его отдельно. Для предпринимателя, который совмещает режимы или применяет пониженный тариф, учет становится еще чувствительнее: одна и та же сумма не должна попасть в уменьшение дважды. Налоговый режим не меняет тариф взносов за сотрудника сам по себе, но влияет на то, как правильно отразить уплаченные суммы при расчете налога.
Когда платить взносы и какую отчетность сдавать в 2026 году
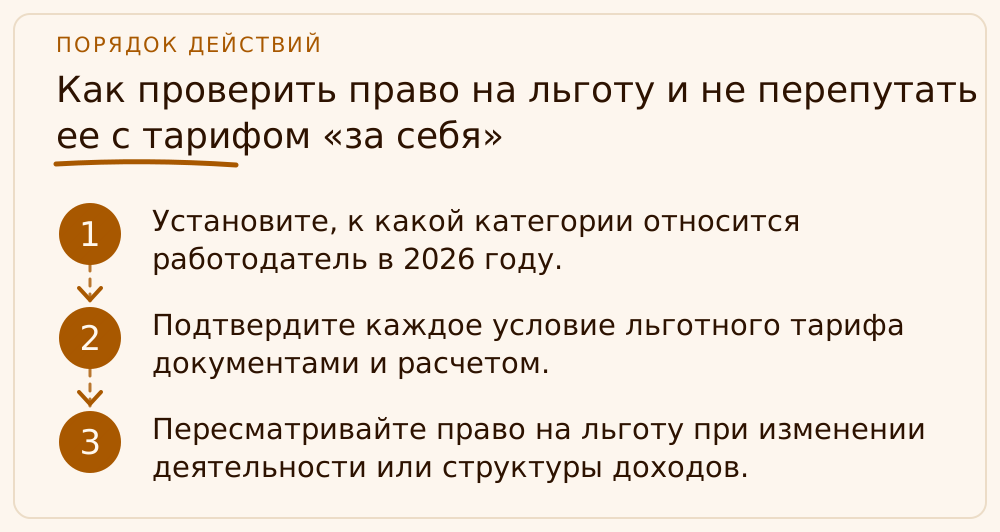
Страховые взносы за работников уплачиваются не позднее 28-го числа месяца, следующего за месяцем начисления выплат. Срок не привязан к дню, когда вы фактически перевели зарплату сотруднику. Если крайняя дата приходится на выходной или нерабочий праздничный день, проверьте правило переноса на ближайший рабочий день. Не смешивайте этот платеж с НДФЛ: у налогов и взносов разные правила определения периода и представления уведомлений. Отдельно сверяйте единый налоговый счет и уведомление об исчисленных суммах, когда оно требуется. В календаре бухгалтера должны быть и дата уплаты, и отчетные даты; одной напоминалки «после зарплаты» недостаточно. КБК и реквизиты проверяйте по актуальным материалам ФНС, чтобы не использовать старые платежные шаблоны.
Расчет по страховым взносам (РСВ) представляют в налоговый орган ежеквартально не позднее 25-го числа месяца, следующего за отчетным периодом, с учетом переноса срока, если последний день нерабочий. Помимо РСВ у работодателя есть персонифицированные сведения, а кадровые события передают в СФР в составе формы ЕФС-1. Сведения о приеме и увольнении подаются в короткий срок после соответствующего события; для других кадровых мероприятий действует иной срок. Поэтому называть СЗВ-ТД действующей отдельной формой нельзя: сведения о трудовой деятельности входят в ЕФС-1. Состав и срок конкретного сообщения зависят от события. Я требую проверять отчетность по событиям и периодам, а не сдавать «все формы раз в квартал»: так можно пропустить сообщение о приеме, даже если РСВ отправлен без ошибок.
- Ежемесячно сверяйте начисления, уведомление и платеж на ЕНС.
- Сдавайте РСВ и персонифицированные сведения в установленные для них сроки.
- Передавайте кадровые сведения через актуальную форму ЕФС-1 по сроку конкретного события.
Что делать, если ставка или отчетность уже рассчитаны неверно
Начните с восстановления расчета по каждому физическому лицу: соберите выплаты с начала года, отметьте облагаемые и необлагаемые суммы, проверьте остаток предельной базы и основание примененной ставки. Затем сравните начисления с тем, что отражено в РСВ и на едином налоговом счете. Если нашли ошибку, выясните, затронула ли она сумму обязательства, отчетные показатели или оба элемента. Не исправляйте одну цифру в следующем месяце без проверки прошлых периодов: такой «компенсирующий» расчет может оставить некорректную отчетность и непонятное сальдо. Уточненный расчет и корректировка платежей зависят от причины и периода ошибки. При льготном тарифе перепроверьте не только арифметику, но и документы, подтверждающие право его применять.
Если ошибка связана с пропущенным кадровым событием, восстановите фактическую дату документа и проверьте, какие сведения нужно направить в СФР. Если неверно выбран тариф, пересчитайте взносы и оцените, нужно ли уточнять отчетность и уведомление. Не называйте любой сбой «штрафом за взносы»: последствия зависят от состава нарушения, суммы, срока и того, какие сведения были представлены. Ответственность нельзя определять по одной фразе в интернете, а номер статьи КоАП без привязки к конкретному составу только путает. Подготовьте таблицу «выплаты — база — тариф — начислено — отражено — уплачено» и передайте ее бухгалтеру для сверки. Мы в РФ-БУХ сначала восстанавливаем цепочку расчета и документов, а уже потом выбираем способ исправления. Технический авось не считается методом учета.
Если вы впервые наняли сотрудника, сначала настройте порядок начислений, кадровых событий и отчетности. В статье о первом сотруднике ИП есть отдельный разбор стартовых обязанностей работодателя. А если изменились вид деятельности или условия льготы, сверьте расчет с материалом о тарифе для МСП в 2026 году.
Учебный пример: как разделить базу и превышение
Это учебный пример: условное ООО «Фрегат-Плюс» не имеет права на пониженный тариф и начисляет сотруднику по 250 000 рублей в месяц в течение 2026 года. Его выплаты за год — 3 000 000 рублей. Для примера считаем, что вся сумма облагается взносами, без освобожденных выплат и специальных правил. Предельная база на человека — 2 979 000 рублей. Значит, в пределах базы окажется 2 979 000 рублей, а превышение составит 21 000 рублей.
Расчет по общему тарифу: 2 979 000 × 30 % = 893 700 рублей; 21 000 × 15,1 % = 3 171 рубль. Всего за год — 896 871 рубль. Это условный расчет без учета взносов на травматизм, возможной льготы, корректировок и освобождений. В реальной ведомости бухгалтер считает базу нарастающим итогом по каждому работнику, а не берет итоговую годовую сумму без расшифровки.
Если ООО «Фрегат-Плюс» подтвердит право на специальный тариф, расчет будет другим и потребует отдельной проверки критериев. То же относится к выплатам, которые не включаются в базу. Перед применением ставки бухгалтер должен сохранить расчет и обоснование, по которому выбрана категория плательщика. В примере нет реального клиента или кейса РФ-БУХ — это только арифметическая иллюстрация общего тарифа.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
Какой общий тариф страховых взносов за работника в 2026 году?
Для большинства работодателей — 30 % в пределах базы 2 979 000 рублей на человека и 15,1 % с превышения. Для льготных категорий действуют отдельные условия и тарифы.
Когда платить взносы с зарплаты работников?
Не позднее 28-го числа месяца, следующего за месяцем начисления выплат; дата перечисления зарплаты сама по себе срок не определяет.
Какую отчетность сдавать вместо СЗВ-ТД?
Сведения о трудовой деятельности подают в составе ЕФС-1 в СФР. Для приема и увольнения действует срок после кадрового события.
Можно ли уменьшить УСН на взносы за работников?
При объекте «Доходы» — с учетом правил статьи 346.21 НК РФ и общего ограничения для работодателей; при объекте «Доходы минус расходы» взносы учитывают в расходах по правилам УСН.
Может ли ИП применять ставку 15 %?
Некоторые категории работодателей вправе применять пониженные тарифы при соблюдении установленных условий. Проверять нужно основание именно для вашей категории и периода.
На что опираемся
- ФНС России — страховые взносы за работников — Общий тариф 30 % и 15,1 %, срок уплаты до 28-го числа следующего месяца, форма РСВ: https://www.nalog.gov.ru/rn77/yul/str_vznos/
- ФНС России — предельная база на 2026 год — Единая предельная база 2 979 000 рублей на каждое физическое лицо и общие тарифы: https://www.nalog.gov.ru/rn77/news/activities_fts/16577139/
- ФНС России — страховые взносы и изменения 2026 года — Пониженные тарифы, включая условия для МСП приоритетных отраслей и ИТ-организаций: https://www.nalog.gov.ru/rn50/news/activities_fts/16626179/
- ФНС России — порядок уменьшения УСН — Уменьшение налога и авансовых платежей на страховые взносы, ограничение 50 % для работодателей: https://www.nalog.gov.ru/rn39/news/activities_fts/12503492/
- СФР — предоставление формы ЕФС-1 — Состав сведений и сроки представления подраздела 1.1 при кадровых событиях: https://sfr.gov.ru/employers/lk_insurer/baza_znanij/efs_1/