
Не сдали бухгалтерскую отчётность за 2025 год в ГИР БО: что грозит и как сдать сейчас
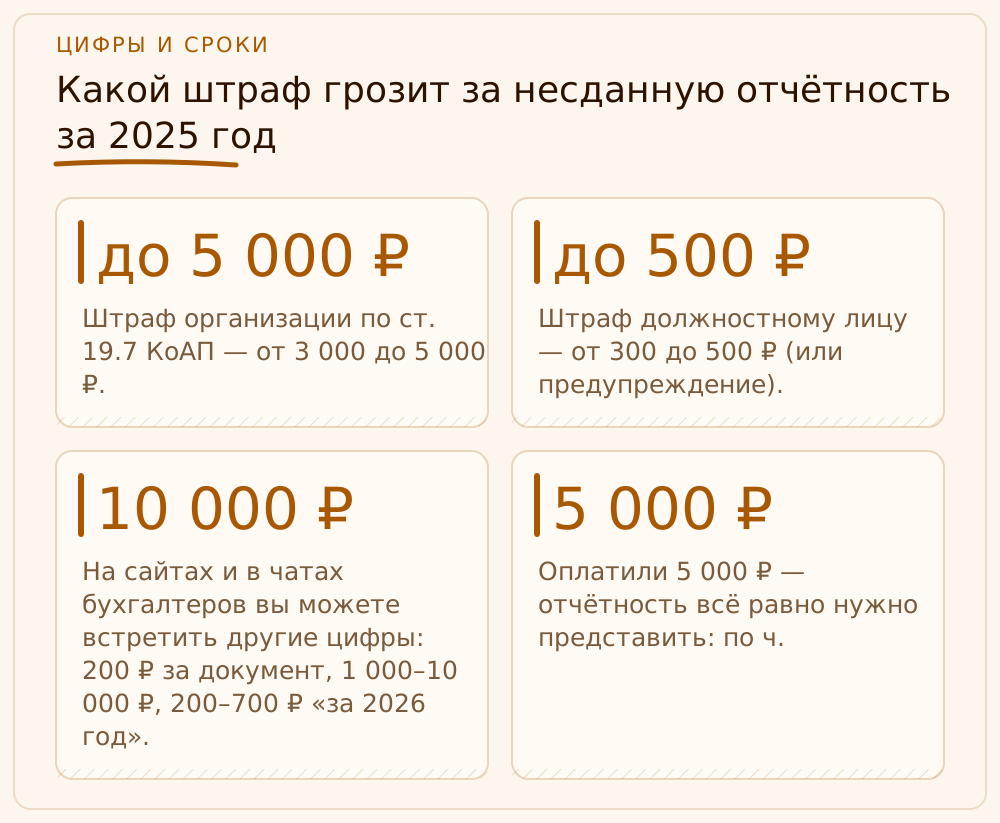
Штраф за несданную в срок отчётность за 2025 год небольшой: по ст. 19.7 КоАП РФ до 5 000 ₽ организации и до 500 ₽ должностному лицу. Счёт из-за баланса налоговая не блокирует, но сдать отчётность всё равно придётся: штраф обязанность не снимает. Ниже: что именно грозит, как сдать сейчас и как не получить вопросы по существу.
Какой штраф грозит за несданную отчётность за 2025 год
Начну с главного: страшнее всего выглядит не санкция, а ощущение, что «налоговая уже всё знает». Знает. Годовая бухгалтерская отчётность за 2025 год должна была попасть в ГИР БО не позднее 31 марта 2026 года: обязательный экземпляр направляется в налоговый орган по месту нахождения организации в электронном виде, через оператора электронного документооборота или через сервис на сайте ФНС. Срок — три месяца после окончания отчётного периода, это норма статьи 18 закона от 06.12.2011 № 402-ФЗ, и ФНС напоминала о нём отдельной информацией в марте 2026 года. Сдают почти все организации; исключения узкие, среди них организации бюджетной сферы, религиозные организации и те, чья отчётность содержит государственную тайну. Обычного ООО на УСН или ОСНО это не касается.
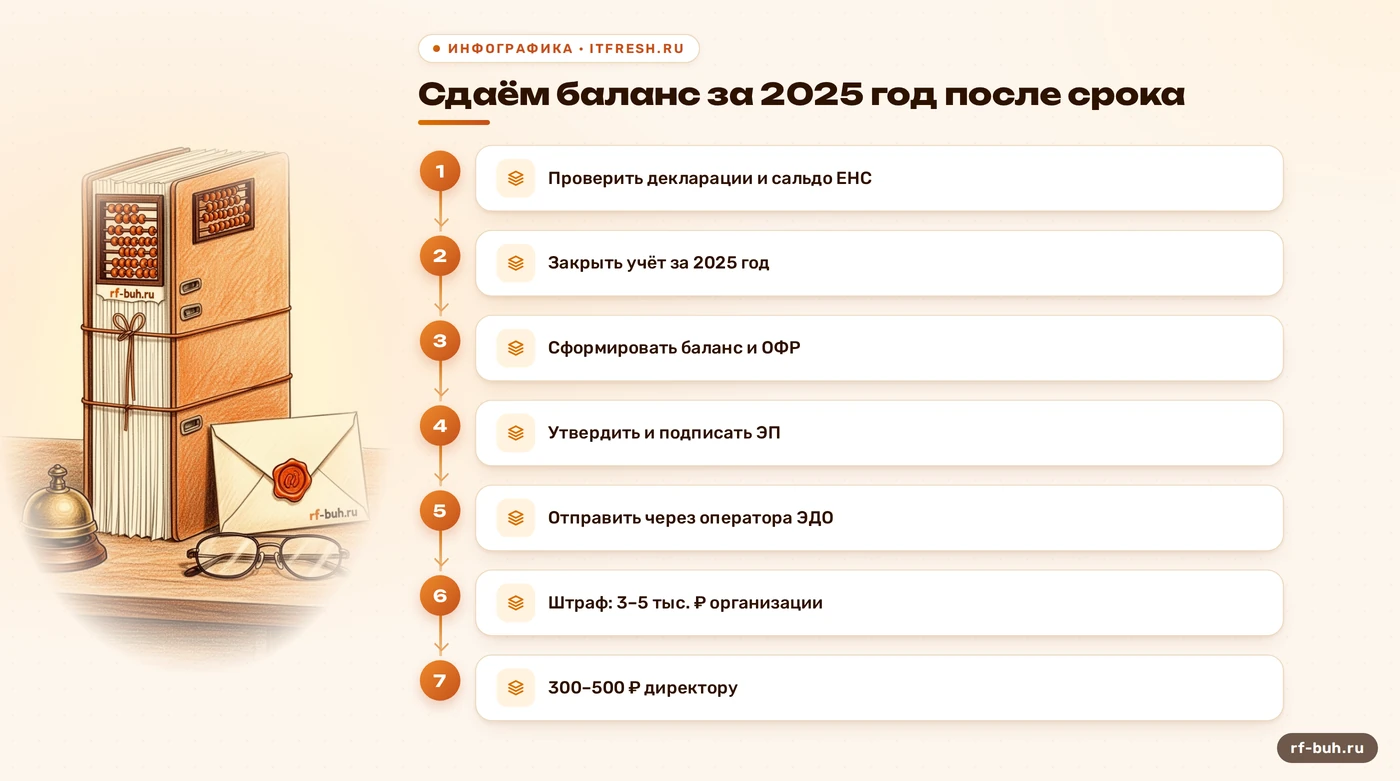
Ответственность за просрочку наступает по статье 19.7 КоАП РФ (непредставление или несвоевременное представление сведений, которые обязан представлять закон). Для организации штраф составляет от 3 000 до 5 000 ₽, для должностного лица, то есть директора или главбуха, который отвечает за сдачу, от 300 до 500 ₽; вместо штрафа статья допускает и предупреждение. На сайтах и в чатах бухгалтеров вы можете встретить другие цифры: 200 ₽ за документ, 1 000–10 000 ₽, 200–700 ₽ «за 2026 год». Для ГИР БО эти суммы не годятся: 200 ₽ за каждый документ — это статья 126 НК РФ про документы, которые налоговая запросила у вас по требованию, а не про годовой баланс.
Теперь о том, что штраф не закрывает вопрос. Оплатили 5 000 ₽ — отчётность всё равно нужно представить: по ч. 4 ст. 4.1 КоАП РФ наказание не освобождает от исполнения обязанности, за неисполнение которой оно назначено. Зато хорошая новость: опоздание само по себе не повод отказать вам в приёме. Налоговая принимает баланс и после 31 марта, просто с отметкой о дате поступления, а штраф превращается в разовую неприятность. Я сталкиваюсь с этим постоянно и говорю клиентам прямо: сумма штрафа здесь — не ваша главная проблема, главная проблема — что отчётность вообще не сдана, а значит, никто не проверил, что в ней написано.
Подробнее о том, как проверять цифры перед отправкой, я писала в материале как малому ООО проверить отчётность перед ГИР БО. Прочтите его до подписания баланса, а не после.
- Срок сдачи за 2025 год — не позднее 31 марта 2026 года (ст. 18 закона № 402-ФЗ).
- Штраф организации по ст. 19.7 КоАП — от 3 000 до 5 000 ₽.
- Штраф должностному лицу — от 300 до 500 ₽ (или предупреждение).
- Уплата штрафа не освобождает от обязанности сдать отчётность.
- Отчётность принимают и после срока, ГИР БО не «закрывается».
Заблокируют ли счёт за несданный баланс
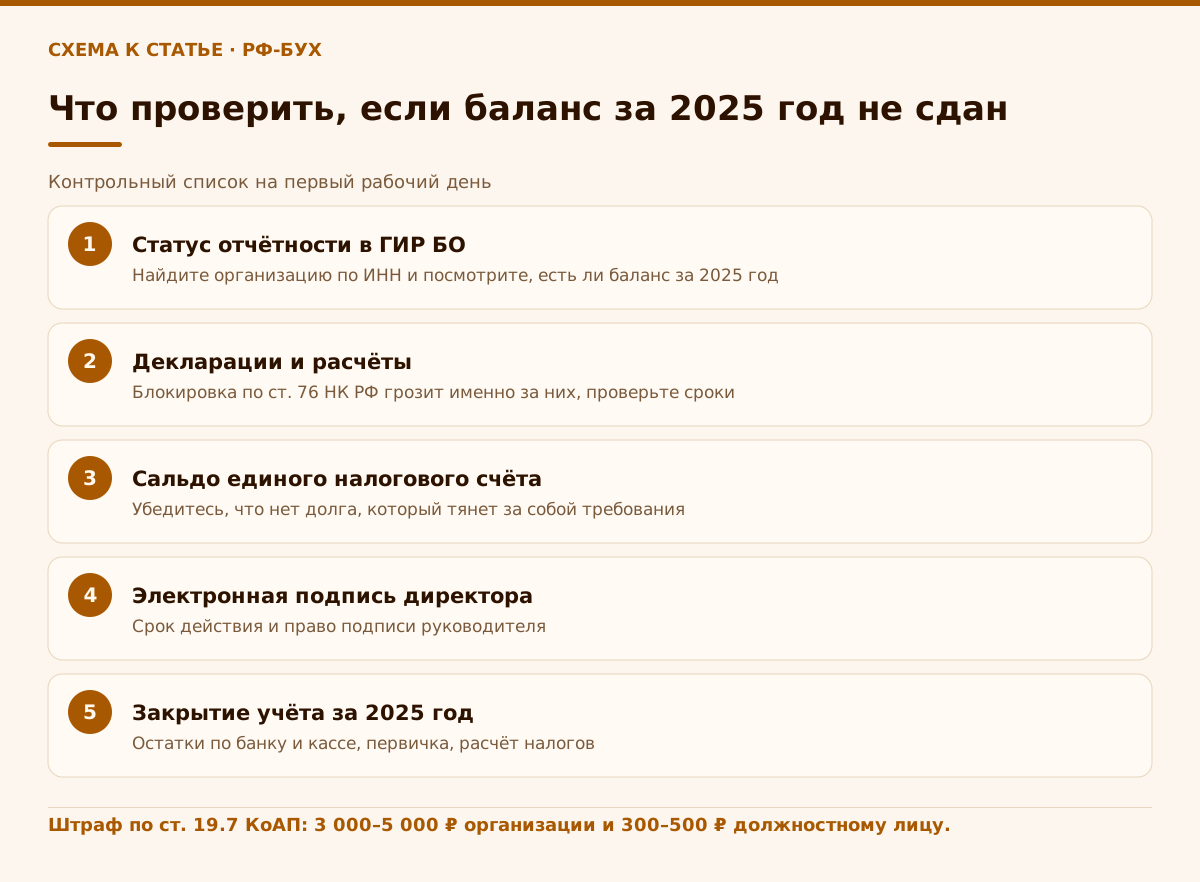
Это второй по частоте страх директоров, и тут в интернете полно вранья. Читаю в текстах: «несдача отчётности ведёт к блокировке расчётного счёта». Для бухгалтерской отчётности это неверно. Основания для приостановления операций по счетам перечислены в статье 76 НК РФ: организации счёт блокируют, если она не представила налоговую декларацию в течение 20 рабочих дней после установленного срока (подп. 1 п. 3), а налоговых агентов и плательщиков взносов так же прижимают за непредставленные расчёты — 6-НДФЛ и расчёт по страховым взносам (п. 3.2). Бухгалтерской отчётности в этом перечне нет. Перед блокировкой налоговая вправе направить уведомление о непредставлении декларации или расчёта не позднее чем за 14 дней до решения (п. 3.3).
Значит, баланс сам по себе счёт не остановит. Но я не зря сказала «сам по себе». Если директор пропустил баланс, то с вероятностью выше средней он пропускал и другие сроки. Поэтому первое, что я делаю с новым клиентом в такой ситуации, — открываю личный кабинет налогоплательщика и смотрю не на ГИР БО, а на декларации, расчёты и сальдо единого налогового счёта. Именно там обычно и лежит настоящая угроза: недосданная декларация по НДС или УСН, расчёт по взносам, 6-НДФЛ. За них счёт блокируют по-настоящему, и разблокировка делается только после сдачи документов.
Есть и третий слой, который не про закон, а про жизнь. Налоговая видит, что организация не отчиталась, и получает повод присмотреться. Осенью, во время сверок и аналитики, инспекции вытаскивают такие организации списком. Это не санкция, а повышенное внимание: могут прислать уведомление или позвонить, и телефонограмма налоговой здесь обычно первый сигнал. Если вам уже позвонили, фиксируйте разговор и не тяните с ответом: письменный ответ с датой сдачи отчётности действует лучше любых устных обещаний.
Подытожу без нервов: за баланс заплатите разовый штраф, а вот остальные сроки проверьте в тот же день, пока вы не получили настоящую блокировку. Моя команда для таких случаев делает «карту долгов» за час: что сдано, что нет, где сальдо, где требования. Если вы хотите передать это специалистам, мы берём такие задачи в рамках ведения бухгалтерского учёта: сначала восстанавливаем картину, затем сдаём отчётность и ставим сроки на календарь. Первая консультация бесплатная.
Как сдать отчётность за 2025 год сейчас: порядок действий
Сдавать нужно не «что-нибудь», а комплект, который налоговая примет без отказа. Состав: бухгалтерский баланс и отчёт о финансовых результатах. Малые предприятия вправе вести упрощённую отчётность по приказу Минфина от 02.07.2010 № 66н и сдавать упрощённые формы, где показатели даны по группам статей, а не по каждой строке. Отчёт о целевом использовании средств нужен только тем, кто получал целевое финансирование. С 27 июня 2026 года порядок и электронные форматы обязательного экземпляра установлены новым приказом ФНС России от 20.05.2026 № ЕД-1-1/326@ (в мартовской информации ФНС ещё ссылалась на форматы по приказу от 15.11.2024 № ЕД-7-1/1041@), поэтому сдавая баланс сейчас, проверьте, что ваша программа формирует файл по актуальной версии формата. Отправлять можно через оператора электронного документооборота или через сервис ФНС с квалифицированной электронной подписью; «отсканировать и принести на бумаге» не получится.
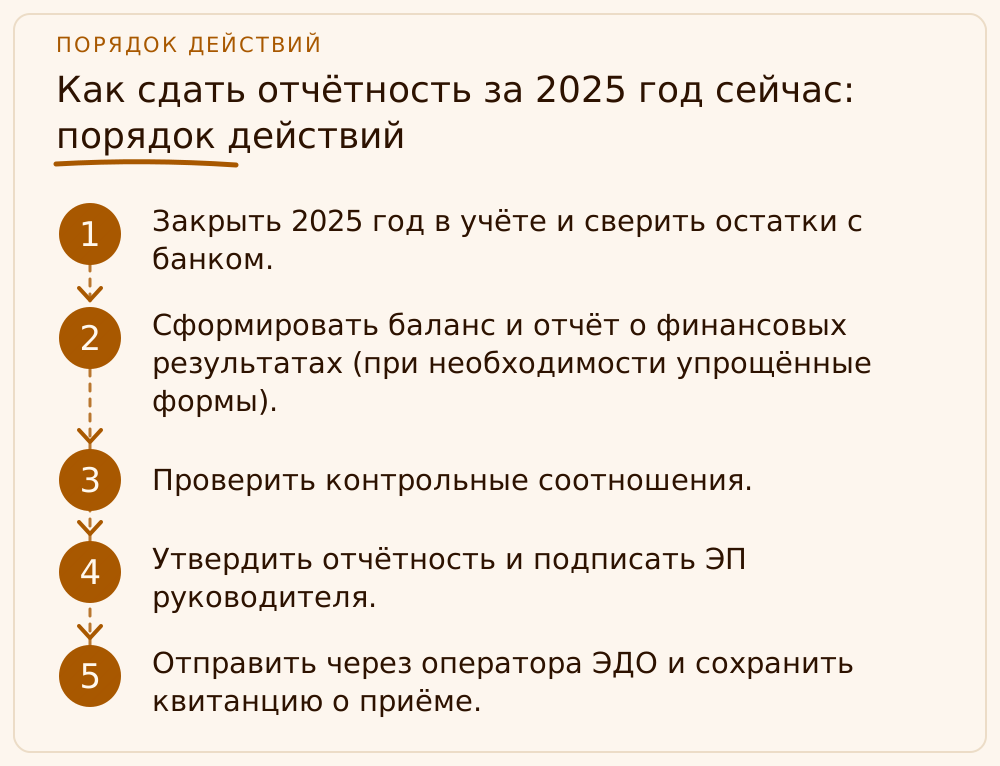
Порядок у меня такой, и я его требую от своих бухгалтеров без исключений. Первое: закрыть 2025 год в учёте. Проверить, что все первичные документы внесены, остатки на 31 декабря сходятся с банком и кассой, налоги посчитаны. Второе: сформировать баланс и отчёт о финансовых результатах и прогнать контрольные соотношения — без этого вы рискуете получить отчётность, которая «сошлась» только внешне. Третье: утвердить отчётность у собственников и подписать электронной подписью руководителя. Четвёртое: отправить через оператора и дождаться квитанции о приёме. Пятое: сохранить квитанцию и подтверждение публикации, они закроют любые претензии о факте сдачи.
Если у вас обязательный аудит, аудиторский отчёт (раньше его называли аудиторским заключением) подаётся в электронном виде вместе с отчётностью либо в течение 10 рабочих дней после его даты, но не позднее 31 декабря года, следующего за отчётным. То есть для отчётности за 2025 год последняя дата по аудиторскому отчёту — 31 декабря 2026 года, и у вас ещё есть время, но нельзя откладывать совсем.
Отдельный пункт про ограничение доступа. Если у вас есть законное основание скрыть отчётность от публичного доступа (постановление Правительства от 16.09.2022 № 1624), от сдачи вас это не освобождает: отчётность всё равно подаётся, а дополнительно направляется заявление по форме из приказа ФНС от 14.10.2022 № ЕД-7-1/939@. Скрывать баланс, вообще не сдавая его, — самая дорогая ошибка, которую я вижу.
- Закрыть 2025 год в учёте и сверить остатки с банком.
- Сформировать баланс и отчёт о финансовых результатах (при необходимости упрощённые формы).
- Проверить контрольные соотношения.
- Утвердить отчётность и подписать ЭП руководителя.
- Отправить через оператора ЭДО и сохранить квитанцию о приёме.
Что делать, если учёт за 2025 год не закрыт или цифры не сходятся
Самая частая причина несданного баланса вовсе не в забывчивости. Учёт за год просто не доведён до конца: первичка раскидана по папкам, банковские выписки не разнесены, остатки не сходятся. Директор откладывал сдачу, потому что знал, что в цифрах каша, и надеялся, что «потом разберёмся». Потом наступает осень. Здесь я говорю жёстко: сдавать отчётность с придуманными цифрами лишь бы закрыть вопрос нельзя. Искажённый баланс — это уже не просроченная сдача, а отдельное нарушение: за грубое нарушение требований к учёту и отчётности по ст. 15.11 КоАП РФ должностному лицу грозит штраф от 5 000 до 10 000 ₽, а при повторе — до 20 000 ₽ или дисквалификация.
Что делать по шагам. Сначала оценить масштаб: сколько месяцев учёта не внесено, какие документы утрачены, есть ли расхождения с налоговыми декларациями, которые вы сдавали в течение года. Если пробелы небольшие, учёт закрывается за пару недель. Если «дыра» большая, лучше сразу идти по пути, который я описывала в материале про восстановление бухгалтерского и налогового учёта: собрать первичку, сверить с банком и контрагентами, пересчитать налоги и только потом формировать отчётность. Стоимость восстановления определяется после оценки, и я не называю цену по телефону, пока не увижу объём.
Если баланс уже был подписан и отправлен, но в нём нашли ошибку, это другая история: исправленный экземпляр подаётся не позднее 10 рабочих дней после внесения исправления или утверждения отчётности. Не путайте это с ситуацией «не сдали вообще»: тут вам нужен не новый баланс, а корректировка.
Отдельно скажу про электронную подпись. Если срок сорвался потому, что у директора закончилась ЭП или сменился руководитель, действовать нужно в два шага: сначала восстановить подпись, затем сдать. Как это делается, я разбирала в статье про то, как директор потерял электронную подпись: там же объяснено, что делать, если директор вообще больше не может подписывать.
Что отличает ГИР БО от обычной сдачи в налоговую и где чаще всего ошибаются
Директор часто путает три разные вещи: декларации, бухгалтерскую отчётность и статистику. Налоговые декларации (НДС, налог на прибыль, УСН) подаются по своим срокам и за их нарушение наказывают по Налоговому кодексу, включая блокировку счёта. Бухгалтерская отчётность попадает в ГИР БО, это государственный информационный ресурс, который формирует и ведёт ФНС, и сроки у неё свои. Статистические формы подаются в Росстат отдельно и к ГИР БО не относятся. Если вы сдали декларацию по УСН, это не значит, что баланс сдан. Если у вас «закрыты все налоги», это тоже не значит, что отчётность в порядке.
Сравним, как это выглядит на практике: | Что сдаётся | Куда | Чем грозит просрочка | |---|---|---| | Бухгалтерская отчётность (баланс, ОФР) | ГИР БО, ФНС | Штраф по ст. 19.7 КоАП, счёт не блокируют | | Налоговая декларация | ФНС | Штраф по ст. 119 НК РФ, блокировка через 20 рабочих дней (ст. 76) | | Расчёты (6-НДФЛ, взносы) | ФНС | Штраф и блокировка по п. 3.2 ст. 76 НК РФ | | Документы по требованию налоговой | ФНС | 200 ₽ за документ по ст. 126 НК РФ |
Типовых ошибок в моей практике три. Первая: бухгалтер считает, что отчётность «ушла», потому что отправил файл, но не дождался квитанции, и инспекция файл не приняла. Вторая: отчётность подписана не тем лицом или просроченной подписью. Третья: баланс сдали, а утвердить забыли, и в протоколе собственников нет даты. Каждая из них одинаково ведёт к одному: директор уверен, что сдал, а в ГИР БО пусто. Поэтому я всегда требую от своих бухгалтеров один контрольный шаг: через несколько дней после отправки проверить, что отчётность отображается в ГИР БО по ИНН организации. Дёшево и спасает от неприятных открытий осенью.
Как не опоздать с отчётностью за 2026 год
Следующий срок вычисляется так же: три месяца после окончания года, то есть не позднее 31 марта 2027 года. Это значит, что готовиться нужно не в марте, а в январе. Я пользуюсь простым правилом: закрытие года — это проект с датами, а не «когда будет время». До 20 января все первичные документы за прошлый год собраны, до 15 февраля учёт закрыт и сверен с банком, до 1 марта подготовлена отчётность и контрольные соотношения, до 15 марта она утверждена и подписана. Остаётся запас, который съедят неожиданности: сломанная подпись, больной главбух, ошибка оператора.
Если у вас нет штатного бухгалтера, а сторонний специалист появляется только по запросу, лучше закрепить сроки в договоре письменно. В моих договорах отдельной строкой указано: годовая отчётность готовится и сдаётся не позднее 20 марта, а клиенту направляется для подписания не позднее 10 марта. Запас в 10 дней не роскошь, он страхует от того, что директор уехал и не может подписать.
И последнее. Отчётность в ГИР БО публична: баланс вашего ООО видят контрагенты, банки, потенциальные партнёры и конкуренты. Несданный баланс для них сигнал, что в компании что-то не так. Поэтому в моём списке причин, почему нельзя опаздывать, штраф стоит на последнем месте, а на первом — репутация. Если вы не хотите держать эти даты в голове сами, передайте годовую отчётность на аутсорсинг: ведение учёта и отчётности для ООО и ИП у нас стоит от 3 000 ₽ в месяц, и тарифы на 30 % ниже, чем у федеральных аутсорсеров.
Учебный пример: ООО «Ладожские Сети» узнало о несданном балансе в октябре
Это учебный пример: ООО «Ладожские Сети» — небольшая компания на УСН, которая продаёт и обслуживает оборудование для локальных сетей. Директор в октябре 2026 года, проверяя статус организации перед участием в тендере, видит, что отчётность за 2025 год в ГИР БО не отображается. Срок прошёл 31 марта 2026 года: к 20 октября просрочка составила 203 дня (30 дней апреля, 31 в мае, 30 в июне, 31 в июле, 31 в августе, 30 в сентябре и 20 в октябре). Бывший бухгалтер собирался отправить баланс «на днях» и уволился в апреле.
Первый день мы тратим на «карту долгов». Декларации по УСН и расчёты по взносам сданы, сальдо единого налогового счёта нулевое, то есть блокировки быть не может: в перечне статьи 76 НК РФ баланса нет. Остаётся штраф. В худшем случае он составит 5 000 ₽ на организацию и 500 ₽ на директора, всего 5 500 ₽. Затем два дня уходят на закрытие учёта за 2025 год: сверка остатков по расчётному счёту, разнесение четырёх банковских выписок, пересчёт расходов. В ходе сверки выясняется, что аванс подрядчику в 85 000 ₽ учтён как расход дважды, и баланс без исправления завысил бы активы.
На пятый день баланс и отчёт о финансовых результатах (упрощённые формы) утверждены, подписаны электронной подписью директора и отправлены через оператора. Квитанция получена, через три дня отчётность отображается в ГИР БО. Итог: расходы на штраф до 5 500 ₽, время — пять рабочих дней, тендер директор подаёт с чистой справкой. Если бы он «закрыл вопрос» быстро, отправив первый же черновик, ошибка в 85 000 ₽ ушла бы в публичную отчётность.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
Какой штраф за несдачу бухгалтерской отчётности за 2025 год в ГИР БО?
По ст. 19.7 КоАП РФ: от 3 000 до 5 000 ₽ для организации и от 300 до 500 ₽ для должностного лица, возможно и предупреждение. Штраф не отменяет обязанность сдать отчётность, поэтому её нужно представить в любом случае.
Заблокируют ли расчётный счёт, если не сдан баланс?
Сама по себе несдача бухгалтерской отчётности не входит в перечень оснований ст. 76 НК РФ. Блокировка грозит за несданные декларации и расчёты (если они не поданы в течение 20 рабочих дней после срока). Проверьте, что с ними всё в порядке.
Принимают ли отчётность после 31 марта?
Да. Срок сдачи за 2025 год истёк 31 марта 2026 года, но обязательный экземпляр можно направить и позже через оператора электронного документооборота или сервис ФНС. Опоздание станет основанием для привлечения к ответственности, но отказом в приёме не является.
Что входит в отчётность, которую нужно сдать?
Бухгалтерский баланс и отчёт о финансовых результатах; малые предприятия вправе использовать упрощённые формы по приказу Минфина № 66н. Отчёт о целевом использовании средств нужен при наличии целевого финансирования. Если есть обязательный аудит, добавляется аудиторский отчёт.
Можно ли скрыть баланс от публичного доступа?
Только по основаниям постановления Правительства от 16.09.2022 № 1624, и при этом сдать отчётность всё равно нужно: дополнительно подаётся заявление по форме из приказа ФНС от 14.10.2022 № ЕД-7-1/939@.
До какого срока сдавать отчётность за 2026 год?
Не позднее трёх месяцев после окончания отчётного периода, то есть не позднее 31 марта 2027 года. Аудиторский отчёт, если он нужен, можно подать вместе с отчётностью или в течение 10 рабочих дней после его даты, но не позднее 31 декабря следующего года.
На что опираемся
- ФНС России: информация о сроке сдачи в ГИР БО — Отчитаться в ГИР БО за 2025 год необходимо до 31 марта 2026 года; кто освобождён, срок подачи аудиторского отчёта, ограничение доступа (постановление № 1624, приказ ФНС № ЕД-7-1/939@). https://www.nalog.gov.ru/rn77/news/activities_fts/16609341/
- Приказ ФНС России от 20.05.2026 № ЕД-1-1/326@ — Новый порядок и форматы представления обязательного экземпляра бухгалтерской отчётности и аудиторского отчёта в ГИР БО, действует с 27.06.2026. https://base.garant.ru/414388745/
- Федеральный закон от 06.12.2011 № 402-ФЗ — Статья 18 — государственный информационный ресурс бухгалтерской (финансовой) отчётности, срок представления обязательного экземпляра. https://www.consultant.ru/document/cons_doc_LAW_122855/
- КоАП РФ, ст. 19.7 — Непредставление сведений (информации): предупреждение или штраф — организации 3 000–5 000 ₽, должностному лицу 300–500 ₽. https://www.consultant.ru/document/cons_doc_LAW_34661/
- НК РФ, ст. 76 — Приостановление операций по счетам: основания по подп. 1 п. 3 и п. 3.2 (декларации и расчёты, 20 дней после срока), уведомление за 14 дней по п. 3.3. https://www.consultant.ru/document/cons_doc_LAW_19671/
- Приказ Минфина России от 02.07.2010 № 66н — Формы бухгалтерской отчётности и упрощённая система для малых предприятий (п. 6). https://minfin.gov.ru/ru/document?id_4=10352