
НДС на УСН: что проверить в декларации за 3 квартал 2026, пока она не ушла в ФНС
Декларация по НДС за 3 квартал 2026 года сдаётся в электронном виде до 26 октября: 25-е выпадает на воскресенье. Упрощенцу перед отправкой нужно сверить книгу продаж с разделом 9, решить, нужна ли книга покупок, прогнать декларацию по контрольным соотношениям и свести авансы. Ниже мой порядок проверки и разбор автотребования.
Что и когда сдаём за 3 квартал 2026 года
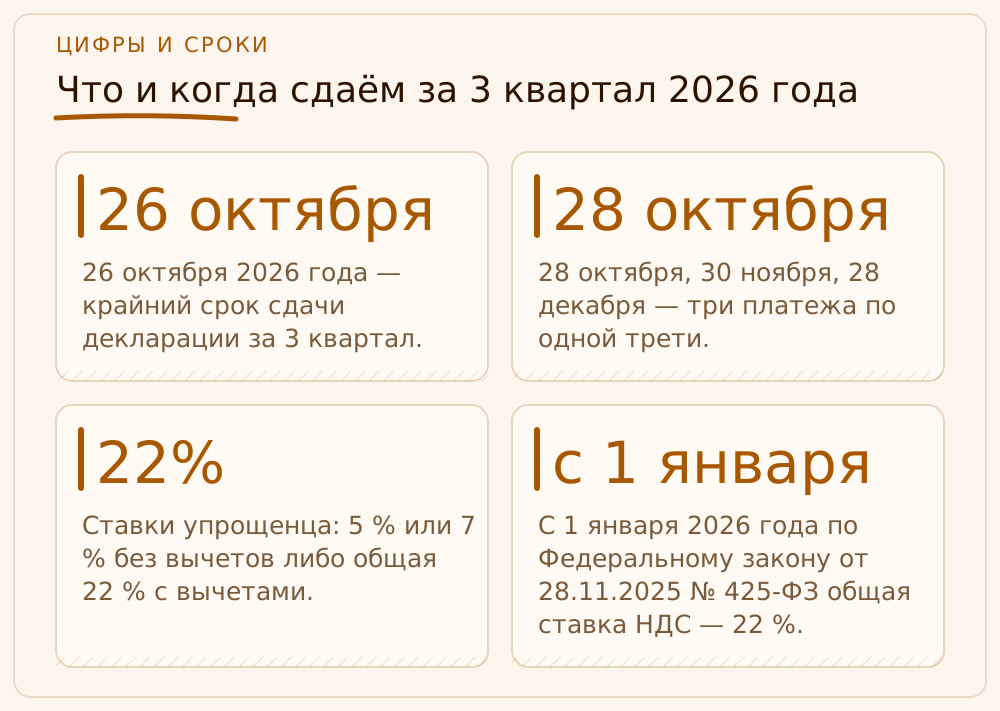
Начну с дат, потому что на них спотыкаются даже те, кто сдаёт НДС не первый квартал. Декларация подаётся не позднее 25-го числа месяца после квартала. Двадцать пятое октября 2026 года — воскресенье, поэтому срок переносится на понедельник, 26 октября. Платить налог нужно тремя равными частями не позднее 28-го числа каждого из трёх следующих месяцев: 28 октября, 30 ноября (28-е — суббота) и 28 декабря. Декларация и платёж — разные обязанности с разными датами, и опоздание с одной не отменяет другую.
Что изменилось по сравнению с первыми кварталами года. С 1 января 2026 года по Федеральному закону от 28.11.2025 № 425-ФЗ общая ставка НДС — 22 %. Для упрощенцев сохранены специальные ставки 5 % и 7 % без права на вычет входного налога. С учётом коэффициента-дефлятора 1,090 в 2026 году граница ставки 5 % — доход 272,5 млн рублей, ставки 7 % — 490,5 млн. Выбранные 5 % или 7 % применяются не менее 12 последовательных кварталов. Досрочный отказ возможен в узких случаях: например, тем, кто впервые задекларировал пониженную ставку в 2026 году, ФНС разрешает отказаться от неё в течение четырёх последовательных кварталов начиная с первого. Эти цифры я проверила по разъяснениям ФНС, и они нужны не для красоты: от ставки зависит, какие строки вы будете заполнять.
Форма декларации — действующая с отчётности за 1 квартал 2026 года, утверждённая приказом ФНС от 05.11.2024 № ЕД-7-3/989@ с изменениями, внесёнными приказом от 18.12.2025 № ЕД-7-3/1227@. Если ваш сервис отчётности или учётная программа не обновлялись с зимы, проверьте это до отправки, а не после отказа в приёме. Бумагой декларацию по НДС не сдать: только по телекоммуникационным каналам связи через оператора ЭДО.
Если вы пока только готовитесь к переходу и выбираете ставку, сначала прочтите мой разбор о том, где я проверяю переход на 7 %. Эта статья — про другое: у вас уже есть квартал в учёте, и надо убедиться, что декларация его не искажает. Если проверять самому некогда, мы берём это на себя в рамках сдачи налоговой отчётности для ООО и ИП.
- 26 октября 2026 года — крайний срок сдачи декларации за 3 квартал.
- 28 октября, 30 ноября, 28 декабря — три платежа по одной трети.
- Ставки упрощенца: 5 % или 7 % без вычетов либо общая 22 % с вычетами.
- Ставки 5 % и 7 % держатся не менее 12 кварталов подряд.
Книга продаж и раздел 9: что обязано совпасть
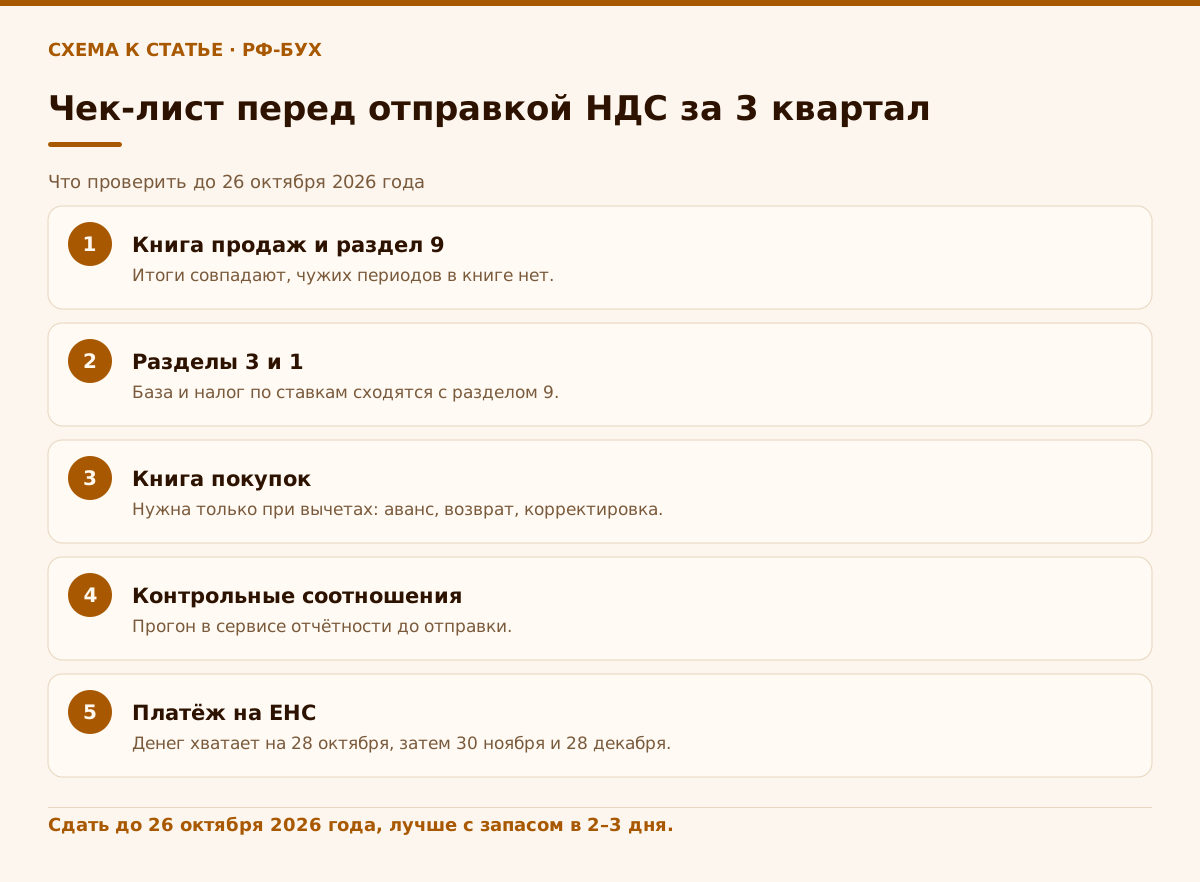
Раздел 9 декларации — это выгрузка книги продаж за квартал. Не пересчёт, не «примерно», а именно перенос: каждая строка книги, включая авансовые счета-фактуры, корректировочные и исправленные, должна оказаться в разделе 9. Именно здесь возникает большинство расхождений, которые потом превращаются в автотребование. Показатели раздела 9 в итоге попадают в раздел 3, а сумма налога из раздела 3 — в раздел 1. Если на любом шаге цепочка рвётся, налоговая видит это быстрее вас, потому что сверяет автоматически.
Мой порядок такой. Беру оборотно-сальдовую ведомость по счёту выручки, реестр выставленных счетов-фактур и книгу продаж и сопоставляю три итога. Расхождение между выручкой в учёте и базой в книге продаж бывает законным: аванс в книге есть, а выручки по нему ещё нет, либо наоборот. Но каждое расхождение я обязана объяснить письменно, строкой в рабочей таблице. Своим бухгалтерам я прямо говорю: цифру, которую вы не можете объяснить, в декларацию не несём.
Отдельное внимание — ставке в каждой строке. При 5 % и 7 % в книге и декларации используются отдельные строки для пониженных ставок и расчётных ставок 5/105 и 7/107 (для авансов). Мне регулярно приносят книгу, где отгрузка отражена по 5 %, а аванс под неё — по общей ставке 22/122 только потому, что в справочнике программы остался старый вид операции. Налог получается другим, и никакого «технического сбоя» налоговая в этом не увидит.
Ниже — таблица, которой я пользуюсь как минимальным контролем перед отправкой. Она не заменяет контрольные соотношения, но ловит самые частые провалы за десять минут. | Что сверяем | С чем | Если не сходится | |---|---|---| | Итог книги продаж за квартал | Раздел 9 и приложение 1 к нему | Перевыгрузить книгу, проверить периоды счетов-фактур | | Налоговая база по ставкам | Раздел 3 | Проверить вид операции и ставку в каждой строке | | Сумма налога к уплате | Раздел 1 | Пересчитать по разделу 3, без ручных правок | | Выручка по учёту | База в книге продаж | Расшифровать авансы, возвраты, корректировки | О том, как я сверяю первый квартал, подробно написано в статье про сверку кассы, банка и книги продаж, здесь принцип тот же, только с накопленными корректировками.
Книга покупок на 5 % и 7 %: когда нужна, а когда нет
Самый частый вопрос упрощенцев с НДС: нужна ли книга покупок, если вычетов нет. Ставки 5 % и 7 % не дают права на вычет входного налога, поэтому в обычном квартале покупки поставщиков на НДС вашей декларации не влияют, и книгу покупок плательщики на пониженных ставках могут не формировать. Отсюда рождается опасный вывод: «книга покупок не нужна вообще». Это неверно, и именно на нём я чаще всего ловлю клиентов, которые пришли «после самостоятельного ведения».
Исключения — те случаи, когда вычет всё же возникает. Классический пример — отгрузка в счёт ранее полученного аванса: налог, начисленный с аванса, принимается к вычету при отгрузке. Так же работают возврат товара покупателем и корректировка в сторону уменьшения, а также возврат аванса. Во всех этих ситуациях в книге покупок должны появиться записи, и они же отражаются в разделе 8 декларации. Если вы такую операцию провели, а раздел 8 пустой, налог у вас завышен, и вы переплатили бюджету.
Как я определяю это на практике. Перед каждым кварталом мы с бухгалтером просматриваем три списка: полученные в прошлых кварталах авансы, закрытые в этом квартале; возвраты от покупателей; корректировочные счета-фактуры. Любая позиция из этих списков — повод открыть книгу покупок. Нет позиций — раздела 8 нет, и в декларацию он не включается. Лишних разделов ради «солидности» не добавляйте: пустой раздел или лишнюю строку налоговая прочтёт как ошибку.
Если в вашем учёте остались обороты периода, когда вы были на общей ставке 22 % с вычетами, и вы потом перешли на 5 % или 7 %, не торопитесь списывать остаток вычетов в ноль. Здесь действуют отдельные правила переходного периода, и ответ зависит от даты вашего перехода и состава остатков. Это зона, где без бухгалтера я бы не рисковала: ошибка стоит дороже, чем консультация.
Первая консультация у нас бесплатная, и вопрос про книгу покупок на ставках 5 % и 7 % я разбираю за один разговор: смотрим ваши операции и говорим, нужен ли раздел 8, а ведение учёта и отчётности для ООО и ИП стоит от 3 000 ₽ в месяц, тарифы на 30 % ниже, чем у федеральных аутсорсеров.
Контрольные соотношения и типовые ошибки перед отправкой
Контрольные соотношения — это перечень формул, по которым налоговая автоматически проверяет декларацию по НДС, например, соответствие показателей разделов друг другу и книгам. ФНС публикует их в письмах, и сервисы отчётности умеют проверять декларацию сами. Моё правило: никакой отправки без прогона по контрольным соотношениям, даже если «вроде всё сошлось». Программа проверку не заменяет, а подсвечивает места, где нужно думать.
Что я вижу у новых клиентов чаще всего. Первая ошибка — счета-фактуры, выставленные в одном квартале, а попавшие в книгу продаж другого. Вторая — раздел 8 или другие разделы, включённые «на всякий случай»: заполнять нужно только те разделы, по которым в квартале были операции, а лишние создают лишние вопросы. Третья — ошибка в ИНН или КПП контрагента в книге продаж, из-за чего не находится парный счёт-фактура в декларации покупателя. Четвёртая — переносы между кварталами, когда корректировку по прошлому периоду отразили в текущем без уточнённой декларации.
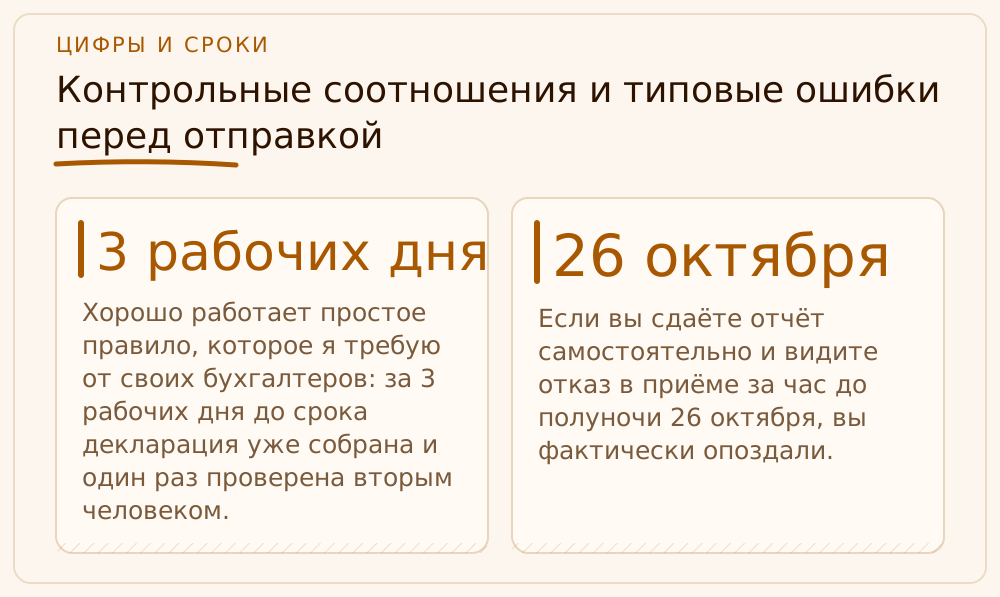
Отдельная тема — формальные признаки. Номер счёта-фактуры в книге должен совпадать с номером документа, дата — с датой, итоговая сумма — с первичным документом. Для сверки с контрагентами я выгружаю из учёта свод и сравниваю с тем, что отражено у покупателя, если он нам доступен через обмен. Хорошо работает простое правило, которое я требую от своих бухгалтеров: за 3 рабочих дня до срока декларация уже собрана и один раз проверена вторым человеком. Тот, кто собирал, ошибки не видит, потому что перечитывает то, что хотел написать.
Если декларация не проходит форматный контроль, ошибку надо исправить и подать повторно до срока. Если вы сдаёте отчёт самостоятельно и видите отказ в приёме за час до полуночи 26 октября, вы фактически опоздали. Поэтому запас по времени я считаю частью проверки, а не бюрократией. Подробнее про оформление счетов-фактур и взаимосвязь с декларацией я писала в статье про счета-фактуры и декларацию на УСН с НДС.
- Все счета-фактуры квартала есть в книге продаж, и нет чужих периодов.
- Разделы 8 и 9 соответствуют книгам, раздел 1 равен расчёту по разделу 3.
- Нет лишних разделов: заполняются только те, где есть операции.
- ИНН, КПП, номера и даты совпадают с первичкой.
- Декларация прошла проверку по контрольным соотношениям до отправки.
Автотребование по НДС: что делать, если оно уже пришло
Камеральная проверка декларации по НДС длится два месяца со дня её подачи; если инспекция находит признаки нарушения, срок могут продлить до трёх месяцев (п. 2 ст. 88 НК РФ). Отдельного решения руководителя на начало проверки не нужно. Если система находит расхождения, приходит автотребование: налоговая просит пояснения или исправления. Пояснения нужно представить в течение 5 рабочих дней со дня получения требования (п. 3 ст. 88 НК РФ). С 5 февраля 2025 года квитанцию о приёме требования отправлять не нужно, а документ, направленный по ТКС, считается полученным на шестой рабочий день со дня отправки инспекцией. Поэтому считать срок с момента, когда вы открыли письмо, нельзя: отсчёт идёт от даты отправки в подтверждении оператора.
Первое, что я делаю, когда клиент приносит требование: не отвечаю в тот же час. Сначала нахожу в требовании конкретные строки и документы, о которых идёт речь, и сопоставляю с книгой продаж. Часто оказывается, что у покупателя счёт-фактура отражён в другом квартале либо с другим номером, и вопрос закрывается пояснением без правки декларации. Если ошибка действительно ваша, подаётся уточнённая декларация, и проверка начинается заново по новому документу.
Чего делать не стоит. Не присылайте пояснение «ошибки нет» без расчёта: оно только провоцирует запрос документов. Не игнорируйте требование в расчёте на то, что оно «автоматическое»: непредставление пояснений в срок само по себе повод для следующих действий инспекции. И не подавайте уточнёнку, не разобравшись в причине, потому что новая декларация может зеркально породить новые расхождения.
Подробный алгоритм ответа с примером письма я разобрала отдельно: если автотребование уже у вас на руках, откройте статью, как заполнить первую декларацию и ответить на автотребование. Здесь же важно другое: хорошая проверка до отправки делает такой ответ ненужным, а плохая превращает каждую неточность в переписку на неделю.
Опоздал или ошибся: штраф, уточнёнка и платежи
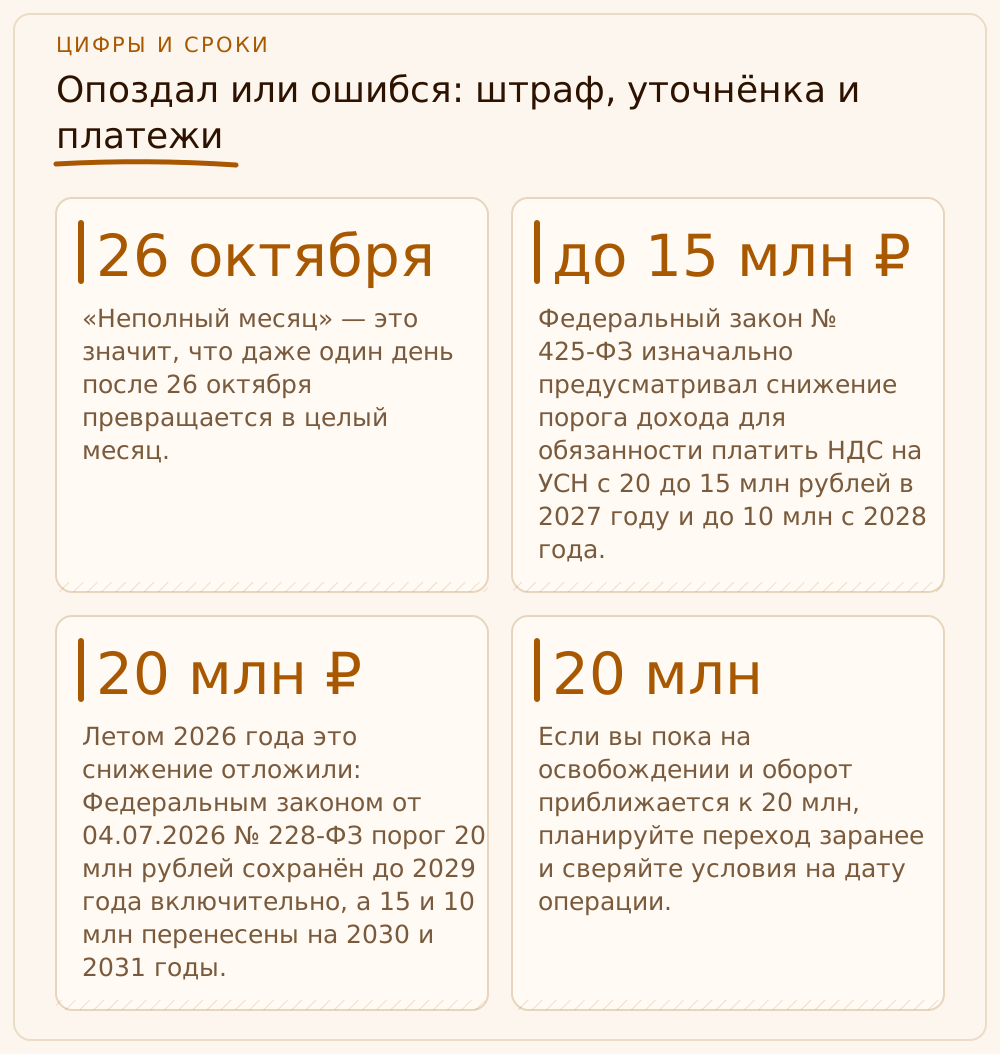
Начну со штрафа за непредставление, потому что его считают чаще всего. За несвоевременную подачу декларации штраф составляет 5 % от неуплаченной суммы налога по этой декларации за каждый полный или неполный месяц со дня, установленного для её сдачи, но не более 30 % этой суммы и не менее 1 000 рублей (ст. 119 НК РФ). «Неполный месяц» — это значит, что даже один день после 26 октября превращается в целый месяц. База — налог по декларации, не уплаченный в срок; положительное сальдо ЕНС её уменьшает, а если налог фактически закрыт, остаётся минимальный штраф 1 000 рублей. В худшем случае, когда денег на ЕНС нет, декларация с налогом 636 000 рублей обойдётся в 31 800 рублей за каждый месяц опоздания, а потолок — 190 800. И ещё одно: если декларацию не сдать в течение 10 рабочих дней после срока, инспекция вправе приостановить операции по счетам (ст. 76 НК РФ), а это обычно больнее штрафа.
Теперь про ошибки. Если вы обнаружили, что в уже поданной декларации занижен налог, подавайте уточнённую декларацию. Чем раньше она подана и доплачен налог, тем меньше пени: они считаются за каждый день просрочки платежа, а не декларации. Платить налог при этом нужно в те же три срока, и оплата по сроку не освобождает от декларации, как и наоборот.
Что я прошу клиентов запомнить. Во-первых, срок сдачи и три платёжных срока заводятся в календарь вместе, тремя отдельными задачами. Во-вторых, перед сдачей я смотрю на состояние единого налогового счёта: если денег на ближайший платёж не хватит, лучше узнать об этом до 28 октября, а не после. В-третьих, если вы плательщик НДС, отчитаться за квартал нужно и без операций: нулевой декларацией по НДС или, если не было ни операций, ни движения денег по счетам, единой упрощённой декларацией. Молчание налоговая трактует как непредставление.
Есть и взгляд вперёд. Федеральный закон № 425-ФЗ изначально предусматривал снижение порога дохода для обязанности платить НДС на УСН с 20 до 15 млн рублей в 2027 году и до 10 млн с 2028 года. Летом 2026 года это снижение отложили: Федеральным законом от 04.07.2026 № 228-ФЗ порог 20 млн рублей сохранён до 2029 года включительно, а 15 и 10 млн перенесены на 2030 и 2031 годы. Если вы пока на освобождении и оборот приближается к 20 млн, планируйте переход заранее и сверяйте условия на дату операции.
Учебный пример: ООО «Бирюза-Опт» сверяет декларацию за 3 квартал
Это учебный пример: ООО «Бирюза-Опт» — оптовая торговля стройматериалами на УСН, плательщик НДС по ставке 5 % без вычетов. За 3 квартал 2026 года выручка без НДС составила 11 720 000 рублей: в июле 3 800 000, в августе 4 620 000, в сентябре 3 300 000. Налог по ставке 5 % — 190 000, 231 000 и 165 000 рублей, всего 586 000. Кроме того, в сентябре получен аванс 1 050 000 рублей под октябрьскую отгрузку, налог с него по расчётной ставке 5/105 — 50 000 рублей. Итого к уплате за квартал 636 000 рублей.
При предварительной сверке бухгалтер обнаружил, что УПД от 30 сентября на 800 000 рублей без НДС (налог 40 000 рублей) в программе провёлся октябрём и в книгу продаж квартала не попал. В черновике раздела 9 база была 10 920 000, налог по отгрузкам 546 000, с авансом 596 000 рублей. Отправь компания такую декларацию, она занизила бы налог на 40 000 рублей, и несовпадение с данными покупателя по этому счёту-фактуре почти наверняка вызвало бы автотребование. После исправления даты книга продаж пересобрана, раздел 9 и раздел 3 дали 586 000 рублей плюс 50 000 по авансу, раздел 1 — 636 000. Книгу покупок не формировали: вычетов в квартале не было, а отгрузка под аванс случится только в октябре.
Платежи по декларации: три равные части по 212 000 рублей — 28 октября, 30 ноября и 28 декабря 2026 года. Если бы декларацию подали позже 26 октября, а налог не был бы уплачен и на ЕНС не было бы положительного сальдо, штраф по ст. 119 НК РФ составил бы 5 % от 636 000, то есть 31 800 рублей за каждый полный или неполный месяц просрочки.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
До какого числа сдавать декларацию по НДС за 3 квартал 2026 года на УСН?
До 26 октября 2026 года. Крайний срок — 25 октября, но это воскресенье, поэтому срок переносится на ближайший рабочий день, понедельник. Сдаётся декларация только в электронной форме.
Когда платить НДС за 3 квартал 2026 года?
Тремя равными частями: не позднее 28 октября, 30 ноября (28-е приходится на субботу) и 28 декабря 2026 года. Оплата идёт через единый налоговый счёт.
Нужна ли упрощенцу на ставке 5 % или 7 % книга покупок?
Обычно нет: вычета входного НДС при таких ставках нет. Но если у вас возникла отгрузка в счёт полученного ранее аванса, возврат или корректировка, дающие право на вычет, книга покупок и раздел 8 нужны.
Сколько дней дают на ответ на автотребование по НДС?
Пояснения представляют в течение 5 рабочих дней со дня получения требования. Если запрашиваются документы, срок другой, он указан в требовании. Камеральная проверка декларации по НДС длится два месяца со дня подачи, при признаках нарушения её могут продлить до трёх.
Какой штраф за опоздание с декларацией по НДС?
5 % от не уплаченной в срок суммы налога по декларации за каждый полный и неполный месяц просрочки, но не более 30 % этой суммы и не менее 1 000 рублей (ст. 119 НК РФ). Положительное сальдо ЕНС базу уменьшает.
На что опираемся
- НК РФ, ст. 88 и ст. 119 — Камеральная проверка и штраф за непредставление декларации: https://www.consultant.ru/document/cons_doc_LAW_19671/
- ФНС России, камеральные проверки — Порядок камеральной проверки, пояснения в течение 5 рабочих дней: https://www.nalog.gov.ru/rn43/taxation/reference_work/desk_audits/
- ФНС России, изменения по НДС с 2026 года — Ставка 22 %, Федеральный закон от 28.11.2025 № 425-ФЗ, ставки 5 % и 7 % для УСН: https://www.nalog.gov.ru/rn27/news/tax_doc_news/16587614/
- Федеральный закон от 04.07.2026 № 228-ФЗ — Изменение ст. 145 НК РФ: порог 20 млн рублей для освобождения от НДС на УСН сохранён до 2029 года: https://www.garant.ru/hotlaw/federal/2154941/
- ФНС России, специальные ставки НДС 5 и 7 процентов в 2026 году — Лимиты 272,5 и 490,5 млн рублей, отсутствие вычетов, срок применения 12 кварталов: https://www.nalog.gov.ru/rn91/ifns/ifns4/info/16597728/
- НК РФ, часть вторая, гл. 21 (ст. 164, 174) — Расчётные ставки, сроки сдачи декларации и уплаты налога: https://www.consultant.ru/document/cons_doc_LAW_28165/