
Пришло требование по НДС, а вы на УСН: что делать с расхождениями по счетам-фактурам
Требование о пояснениях по НДС упрощенцу приходит, когда данные вашей декларации не сошлись с данными контрагента. На ответ закон даёт пять рабочих дней, а за молчание штраф 5 000 ₽. Порядок такой: проверить срок и формат, найти, чья ошибка, выбрать между пояснениями и уточнённой декларацией. Ниже я разбираю каждый шаг и показываю, где без бухгалтера не обойтись.
Почему требование по НДС пришло именно упрощенцу
Начну с главного: никакой «особой проверки малого бизнеса» нет. С 1 января 2026 года плательщики УСН, у которых доходы за 2025 год превысили 20 млн рублей, обязаны исчислять и платить НДС, а те, кто превысит порог в течение 2026 года, начинают платить с первого числа месяца, следующего за превышением (ст. 145 НК РФ). Вместе с налогом пришла и декларация по НДС, а декларацию по НДС налоговая сверяет автоматически: данные вашей книги продаж и книги покупок сопоставляются с данными ваших контрагентов. Нашла несовпадение система, и вам прилетает требование. Человека на том конце в этот момент ещё нет.
Разрыв по НДС означает простую вещь: вы указали в декларации один счёт-фактуру, а контрагент другой, либо вы его вообще не указали, либо указали с иными цифрами. Чаще всего это опечатка в номере или дате, сумма НДС с лишним или недостающим нулём, счёт-фактура, выставленная одним кварталом и принятая другим, либо контрагент сам что-то недоотразил. Подробно о том, как инспекция ведёт камеральную проверку и какие бывают требования, я писала в статье про камеральную проверку по НДС. Здесь я иду с другой стороны: вы упрощенец, НДС для вас внове, бухгалтера нет, а срок уже идёт.
Знакомая картина у новых клиентов: ИП годами жил без НДС, в 2026 году его догнал порог, декларацию за первый квартал он сдал с помощью программы или знакомого, а в сентябре получил письмо, в котором написано «расхождения». Он не ошибся в налогах, он просто впервые столкнулся с машинной сверкой счетов-фактур. Если вы в таком же положении, помощь с декларацией и ответами на такие письма входит в нашу налоговую отчётность для ИП и ООО, но сначала посмотрим, чего требование вообще от вас хочет.
Пять рабочих дней: как считать срок и в каком виде отвечать
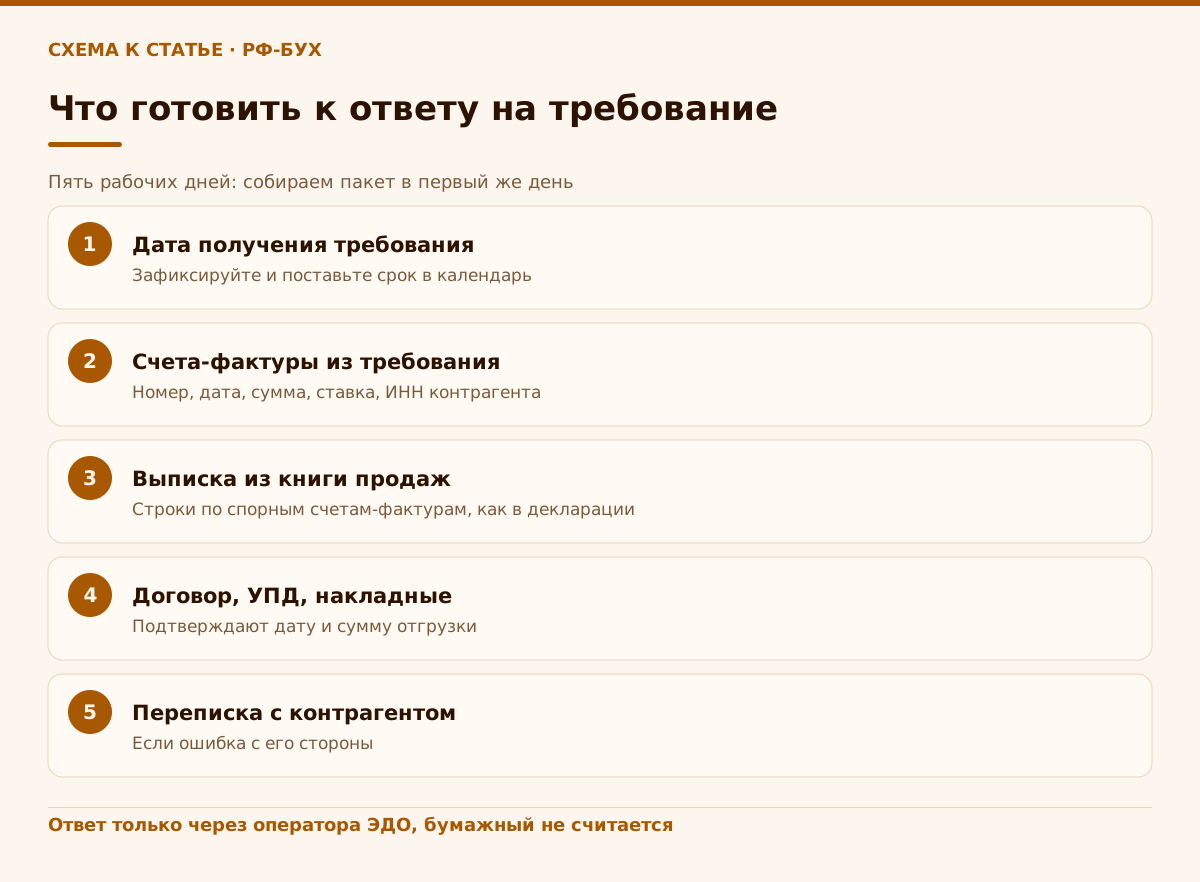
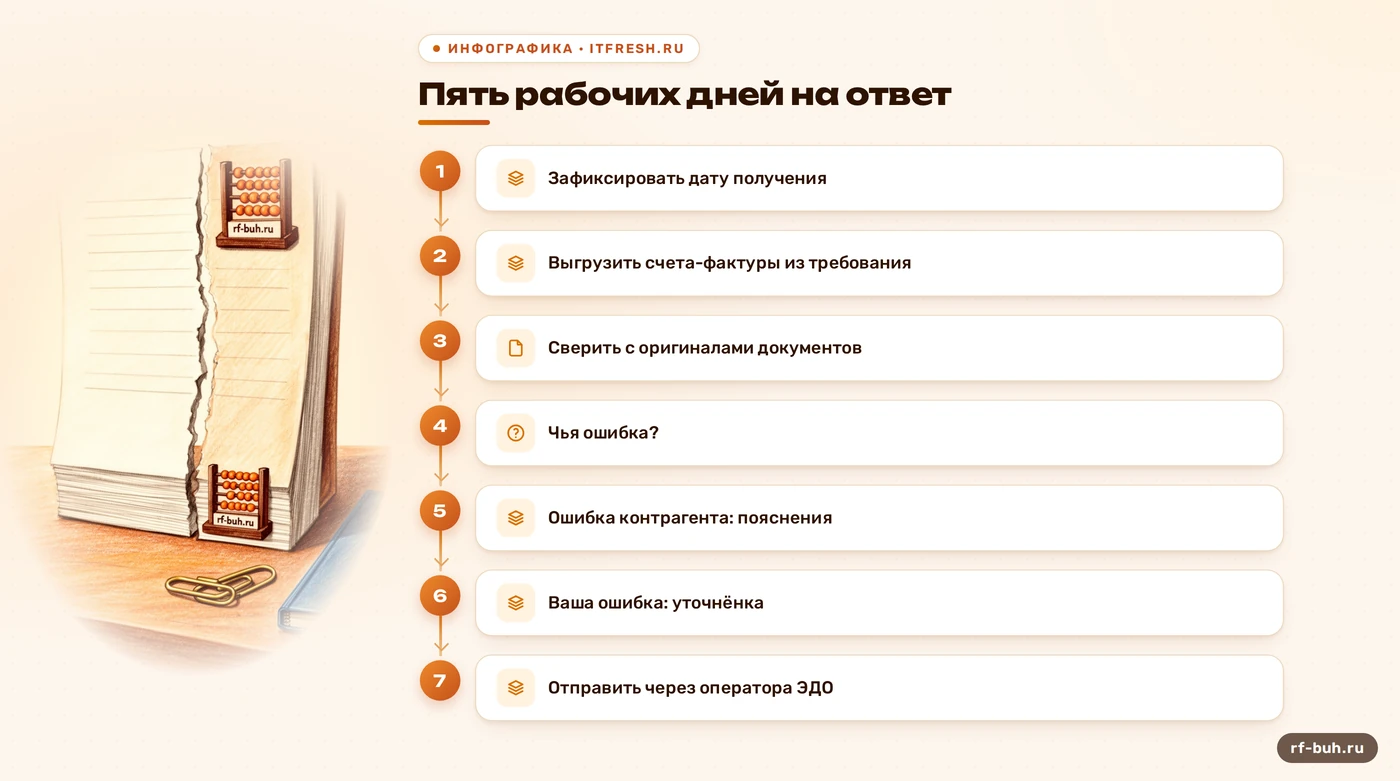
Пояснения или исправления нужно представить в течение пяти рабочих дней со дня получения требования (п. 3 ст. 88 НК РФ). Рабочих, а не календарных: выходные и праздники не считаются. Продления закон не предусматривает, и рассчитывать на то, что инспекция из доброты подождёт, я бы не стала. Декларацию по НДС плательщики сдают только в электронном виде через оператора электронного документооборота, поэтому и требование приходит в тот же канал. С 5 февраля 2025 года квитанцию о приёме отправлять больше не нужно: требование, направленное через оператора, считается полученным на шестой рабочий день с даты его отправки инспекцией (п. 4 ст. 31 НК РФ), независимо от того, когда вы его открыли. Значит, часть времени может «сгореть» ещё до того, как вы заглянули во входящие. Я требую от своих бухгалтеров открывать входящие в день получения и ставить дату в календарь, а не гадать, с какого дня идёт срок.
Формат ответа жёсткий. Пояснения к декларации по НДС принимаются только в электронной форме по утверждённому формату. Бумажный ответ, письмо на общую почту инспекции или сообщение в мессенджере для налоговой означают одно: пояснения не представлены. Что тогда: штраф по п. 1 ст. 129.1 НК РФ 5 000 ₽, а при повторе в течение календарного года 20 000 ₽. Ситуация из тех, когда ИП всё понял, всё написал, отправил и всё равно получил штраф. Поэтому ответ формируйте там, где вы сдаёте декларацию, а не на бумаге.
Что бывает при молчании. Камеральная проверка декларации по НДС длится два месяца со дня её подачи, а если инспекция видит признаки нарушения, её могут продлить до трёх месяцев (п. 2 ст. 88 НК РФ). Не ответив на требование, вы получаете штраф и остаётесь с расхождением, которое инспектор вправе трактовать не в вашу пользу, а если окажется, что НДС занижен, добавятся недоимка, пени и штраф за неуплату. Поэтому первое, что я делаю при новом клиенте с таким требованием: смотрю дату получения и фиксирую её. Всё остальное приходит вторым шагом, и это не преувеличение: ошибку можно найти за вечер, а пропущенный срок не вернуть.
- Срок: пять рабочих дней со дня получения требования, продления нет.
- Форма: только электронно по ТКС в установленном формате.
- Штраф за непредставление: 5 000 ₽, повторно в течение календарного года 20 000 ₽.
- Камеральная проверка по НДС: два месяца со дня подачи декларации, с продлением до трёх.
Где искать причину: чья ошибка и как это понять за вечер
В требовании указаны конкретные счета-фактуры: номер, дата, сумма, ИНН контрагента и вид расхождения. Не отвечайте, пока не выгрузите из своего учёта эти же документы и не положите рядом. Задача простая: понять, чья ошибка, ваша, контрагента или обоюдная. Мой порядок такой. Сначала сверяю номер и дату в требовании с оригиналом счёта-фактуры. Потом сумму НДС и ставку. Потом квартал, в который отражена операция. И только потом звоню контрагенту, потому что если ошибка у вас, звонок только отнимет время.
Особенность упрощенца в том, что чаще всего он выбирает специальную ставку, 5 % или 7 %, а не 22 %. Если сделка идёт с покупателем на общей системе, он берёт вычет по вашему счёту-фактуре, и данные в его книге покупок должны совпасть с вашей книгой продаж. Типичный сбой: договор писали «с НДС 22 %», счёт-фактуру выставили с 5 %, или наоборот. Покупатель заявил одно, вы отразили другое, система увидела разрыв. Там же живёт ошибка в номере счёта-фактуры: если вы споткнулись именно на ней, у меня есть отдельный разбор, когда уточнять НДС, а когда нет.
Чтобы не заблудиться, держите перед глазами эту таблицу. Она не заменяет анализа вашей ситуации, зато показывает, куда смотреть в первую очередь. | Что не совпало | Чья ошибка обычно | Что делать | |---|---|---| | Номер или дата счёта-фактуры | Ваша или контрагента | Сверить с оригиналом, исправить у того, у кого неверно | | Сумма НДС или ставка | Ваша (опечатка, не та ставка) | Исправить в учёте, подать уточнённую декларацию | | Квартал отражения | Любая из сторон | Подтвердить датой отгрузки документами | | Счёт-фактуры нет у вас, а контрагент заявил вычет | Ваша или контрагента | Проверить, выставляли ли вы документ | | У контрагента ошибка или он не отразил | Контрагент | Попросить его подать уточнёнку, вам дать пояснения |
Пояснения или уточнённая декларация: что выбрать
Закон даёт выбор: вместо пояснений вы вправе подать уточнённую декларацию (п. 3 ст. 88 НК РФ). Правило выбора для меня простое. Если ваши данные верны, а ошибся контрагент, пишем пояснения и прикладываем подтверждение: копию счёта-фактуры, УПД, договор, документы об отгрузке. Если ошиблись вы, и особенно если из-за этого налог занижен, подаём уточнённую декларацию, потому что пояснения тут не помогут: инспекция увидит неисправленную ошибку. Если из-за ошибки налог недоплачен, до подачи уточнёнки его надо доплатить вместе с пенями.
Про штраф за неуплату честно. Пункт 4 ст. 81 НК РФ освобождает от ответственности, если уточнённая декларация подана до того, как вы узнали об обнаружении ошибки налоговым органом, и вы заранее уплатили недоимку и пени. Но после получения требования, где ошибка названа прямо, рассчитывать на это сложно: инспекция считает, что вы уже знали. Значит, штраф в размере 20 % от неуплаченной суммы (ст. 122 НК РФ) остаётся реальным риском, и мы готовим ходатайство о смягчающих обстоятельствах. Исход зависит от обстоятельств и решения инспекции, обещать здесь ничего нельзя. Вот почему я так настаиваю: ошибку надо искать до того, как пришло требование, а не после.
Если пояснений оказалось мало, инспекция вправе потребовать документы. Срок на их представление отдельный: десять рабочих дней (п. 3 ст. 93 НК РФ), причём документы подаются отдельно от пояснений. Поэтому к первому ответу я готовлю пакет заранее: счета-фактуры, договоры, акты и накладные по спорным операциям, чтобы при запросе у клиента не было паники. А если вы хотите, чтобы вместо вас это сделал специалист, мы берём требование в работу в день обращения: проверяем срок, находим причину, готовим ответ или уточнённую декларацию и отправляем через вашего оператора. Первая консультация бесплатно.
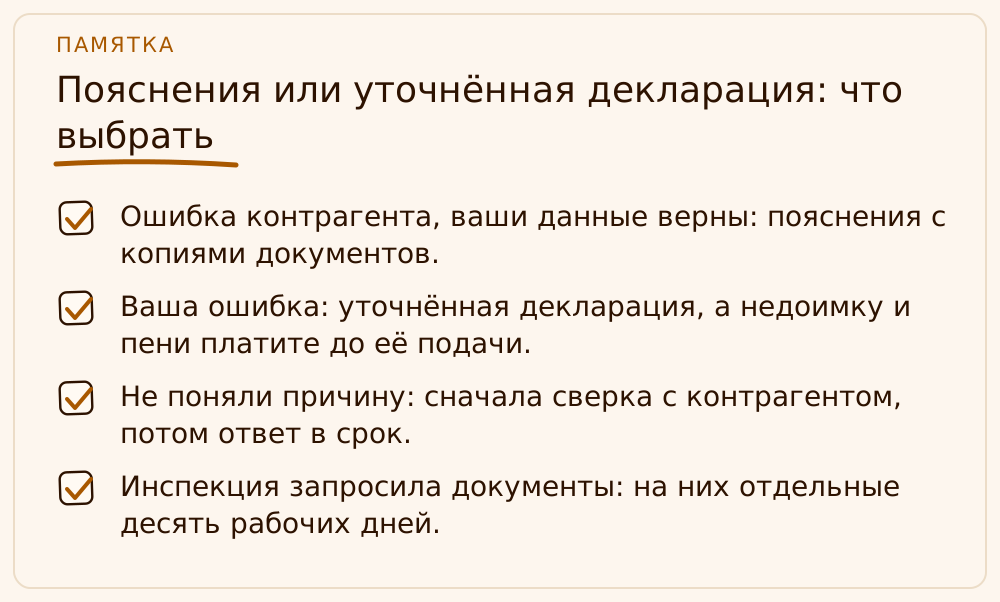
- Ошибка контрагента, ваши данные верны: пояснения с копиями документов.
- Ваша ошибка: уточнённая декларация, а недоимку и пени платите до её подачи.
- Не поняли причину: сначала сверка с контрагентом, потом ответ в срок.
- Инспекция запросила документы: на них отдельные десять рабочих дней.
Ставки 5 % и 7 %, вычеты и порог 20 млн: чтобы не ошибиться в основе
Половина разрывов у упрощенцев растёт не из опечаток, а из непонимания, как устроен НДС при спецрежиме. Освобождение действует автоматически, если доходы за 2025 год не превысили 20 млн рублей. Дальше выбор такой: общие ставки (22 %, 10 %, 0 %) или специальные: в 2026 году 5 %, пока доходы не превышают 272,5 млн рублей, и 7 % при доходах свыше 272,5 млн, но не более 490,5 млн рублей (п. 8 ст. 164 НК РФ). Это базовые пороги 250 и 450 млн, умноженные на коэффициент-дефлятор 1,090. Ставку вы выбираете самой декларацией, отдельного уведомления не подают.
Главная цена пониженной ставки: при 5 % и 7 % входной НДС к вычету не принимается, он включается в стоимость купленного. Это значит, что свои расходы вы смотрите без вычета, зато вашему покупателю на ОСНО вы выставляете счёт-фактуру с НДС, и он вправе его вычесть. Ошибка ставки в таком документе моментально рождает разрыв. Выставляйте счёт-фактуру не позднее пяти календарных дней после отгрузки или получения аванса (ст. 168 НК РФ). Подробнее о том, как вести документы и сдавать декларацию, я собрала в статье про счета-фактуры и декларацию на УСН с НДС.
Отдельная новость, которая сэкономит вам нервы. По графику закона № 425-ФЗ порог должен был снижаться до 15 млн рублей с 2027 года и до 10 млн с 2028 года, но Федеральный закон от 04.07.2026 № 228-ФЗ сохранил порог 20 млн рублей на 2027–2029 годы. Страницы налоговой могут показывать старый график, поэтому для 2027 года проверяйте действующую редакцию ст. 145 НК РФ. Общую картину реформы и что она отнимает у малого бизнеса я описывала в обзоре налоговой реформы 2026.
Как не получать такие требования снова
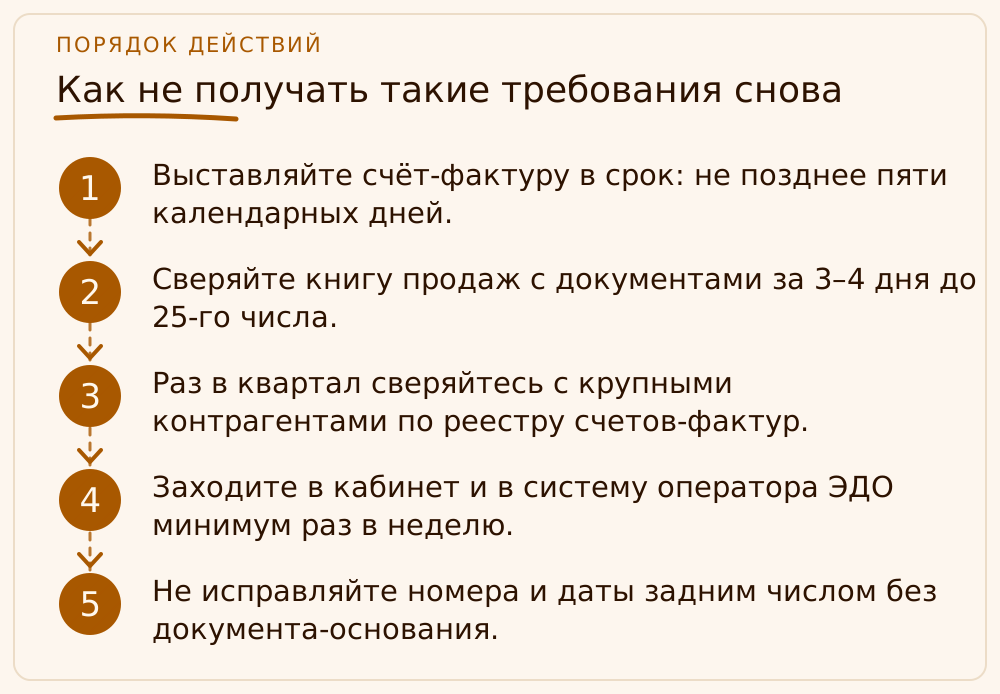
Требований не будет там, где сверка идёт до сдачи, а не после. Декларацию за квартал сдают не позднее 25-го числа месяца, следующего за кварталом, а налог платят равными долями не позднее 28-го числа каждого из трёх следующих месяцев. Если 25-е выпадает на выходной, срок сдвигается на ближайший рабочий день. Я говорю клиентам так: вашей декларации нужно три-четыре дня до 25-го, и они уходят на сверку книги продаж с реальными документами и с контрагентами. Сверху это скучно, а по деньгам дешевле любого штрафа.
Из практики складывается короткий порядок, который мы даём каждому новому клиенту-упрощенцу на НДС. Заводить счёт-фактуру в тот же день, когда документ отгружен. Не править номер и дату задним числом без причины. Сверять с постоянными контрагентами реестр счетов-фактур за квартал заранее. Не ждать сообщения от инспекции, а раз в месяц открывать личный кабинет и смотреть входящие. Любой пункт из этого перечня занимает меньше времени, чем один ответ на требование.
Ещё одно наблюдение: ошибка в учёте обычно не одна. Если нашли расхождение по одному контрагенту, проверьте остальных, иначе через месяц получите следующее требование. И не надо стыдиться, что без бухгалтера не вышло: НДС на УСН действительно новая история, а программа без бухгалтера не заменит знания, какая ставка и какой документ нужны в этот раз.
- Выставляйте счёт-фактуру в срок: не позднее пяти календарных дней.
- Сверяйте книгу продаж с документами за 3–4 дня до 25-го числа.
- Раз в квартал сверяйтесь с крупными контрагентами по реестру счетов-фактур.
- Заходите в кабинет и в систему оператора ЭДО минимум раз в неделю.
- Не исправляйте номера и даты задним числом без документа-основания.
Учебный пример: ИП Гаврилов Тимур Артёмович и опечатка на один ноль
Это учебный пример: ИП Гаврилов Тимур Артёмович оптом продаёт упаковку, работает на УСН, доходы за 2025 год составили 38 млн рублей, поэтому с 1 января 2026 года он платит НДС и выбрал специальную ставку 5 %. В июне он отгрузил покупателю на общей системе товар на 2 000 000 рублей без НДС, налог по ставке 5 % составляет 100 000 рублей, счёт-фактура на 2 100 000 рублей. Остальные продажи за квартал дали базу 1 000 000 рублей и НДС 50 000. Правильный НДС за квартал 150 000 рублей. При заполнении декларации по большой сделке вместо 100 000 набрали 10 000, и в декларации оказалось 60 000.
Покупатель заявил к вычету полную сумму 100 000 рублей, и разница в 90 000 рублей превратилась в разрыв. В сентябре Гаврилов получил автотребование и пять рабочих дней на ответ. Первым делом он зафиксировал дату получения и сверил счёт-фактуру с декларацией: ошибка нашлась за вечер. Пояснения здесь бы не помогли, потому что ошибка была его собственная, и налог был занижен на 90 000 рублей. Он доплатил 90 000 рублей, а пени для учебного расчёта посчитаем по 1/300 ключевой ставки 14 % за 30 дней на всю сумму: 90 000 × 14 % ÷ 300 × 30 = 1 260 рублей, итого 91 260 рублей. После этого подал уточнённую декларацию через оператора ЭДО.
Остался вопрос штрафа: 20 % от неуплаченных 90 000 рублей составили бы 18 000 рублей, а освобождение по п. 4 ст. 81 НК РФ после получения требования вряд ли применимо. Гаврилов приложил к уточнённой декларации пояснение с просьбой учесть смягчающие обстоятельства: ошибка вызвана опечаткой, налог доплачен по собственной инициативе. Исход решает инспекция, но главное сделано: в срок, электронно, с исправленной суммой, без отдельного штрафа 5 000 рублей за молчание. В следующем квартале он сверял книгу продаж с документами до 25-го числа.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
Сколько времени даётся на ответ на требование по НДС?
Пять рабочих дней со дня получения требования (п. 3 ст. 88 НК РФ). Продления закон не предусматривает. Ответ нужно отправить в электронной форме по установленному формату через оператора ЭДО.
Какой штраф, если не ответить на требование о пояснениях?
Штраф по п. 1 ст. 129.1 НК РФ: 5 000 ₽, при повторном нарушении в течение календарного года 20 000 ₽. Бумажный ответ или ответ не в том формате считается непредставленным.
Можно ли вместо пояснений подать уточнённую декларацию?
Да, п. 3 ст. 88 НК РФ позволяет представить исправления вместо пояснений. Если налог занижен, подавайте уточнёнку и доплачивайте налог с пенями, пояснения тут не помогут.
Платит ли упрощенец НДС в 2026 году?
Платит, если доходы за 2025 год превысили 20 млн рублей, или с первого числа месяца, следующего за превышением в течение 2026 года (ст. 145 НК РФ). Можно применять общие ставки или специальные 5 % и 7 %.
Могу ли я принять к вычету входной НДС на ставке 5 %?
Нет. При специальных ставках 5 % и 7 % входной НДС к вычету не принимается и включается в стоимость приобретённых товаров, работ и услуг.
Что делать, если ошибся контрагент, а не я?
Подать пояснения с копиями счёта-фактуры, договора и документов об отгрузке, а контрагенту направить письменную просьбу подать уточнённую декларацию. Отвечать налоговой нужно в срок независимо от того, чья ошибка.
На что опираемся
- НК РФ, ст. 88 — п. 2 — камеральная проверка декларации по НДС два месяца с продлением до трёх; п. 3 — требование о пояснениях, пять дней, только электронная форма, бумажные пояснения не считаются представленными. https://www.consultant.ru/document/cons_doc_LAW_19671/d063bb6c0a9ecaf015d02a2e02e66e8d0dd6ba21/
- НК РФ, ст. 129.1 — штраф 5 000 ₽ за непредставление пояснений по п. 3 ст. 88 и 20 000 ₽ за повторное нарушение в течение календарного года. https://www.consultant.ru/document/cons_doc_LAW_19671/d786873fd1360a61e6ed106f7f3f9f2d57694eda/
- ФНС России, НДС при УСН — освобождение при доходах до 20 млн ₽, ставки 5 % и 7 %, пороги 272,5 и 490,5 млн ₽, сроки декларации и уплаты. https://www.nalog.gov.ru/rn77/taxation/taxes/nds_usn/
- НК РФ, ст. 81 и 93 — п. 4 ст. 81 — освобождение от ответственности при уточнёнке; п. 3 ст. 93 — десять рабочих дней на документы. https://www.consultant.ru/document/cons_doc_LAW_19671/
- Федеральный закон от 04.07.2026 № 228-ФЗ — изменения в ст. 145 НК РФ: порог освобождения от НДС на УСН 20 млн ₽ сохранён на 2027–2029 годы. https://www.garant.ru/hotlaw/federal/2154941/