
Требование об уплате задолженности по ЕНС: что делать в 8 рабочих дней, пока нет решения о взыскании
Требование по ЕНС нужно исполнить в течение 8 рабочих дней со дня получения, если в самом требовании не указан срок длиннее. Это значит: погасить минус на ЕНС или доказать, что он неверный. Дальше у налоговой до двух месяцев на решение о взыскании и блокировку счёта. Ниже мой порядок действий по дням, расчёт пеней и случаи, когда без бухгалтера не обойтись.
Что такое требование по ЕНС и почему оно приходит одно на весь долг
Требование об уплате задолженности по статье 69 НК РФ — это извещение о том, что на вашем едином налоговом счёте отрицательное сальдо. В нём указаны сумма долга, перечень налогов, пеней, штрафов и процентов на момент отправки, срок исполнения и меры, которые налоговая применит, если вы не заплатите. С 2023 года его формируют автоматически: никакой инспектор не садится и не выбирает, кому послать. Система видит минус и выпускает документ. Поэтому «за что мне это» в большинстве случаев означает «за то, что деньги на ЕНС легли не туда или не легли вовсе».
Главная особенность, которую директора не знают: требование по ЕНС формируется один раз на сумму отрицательного сальдо и действует, пока сальдо не станет нулевым или положительным. ФНС прямо пишет об этом в своих разъяснениях на nalog.gov.ru. Если после отправки долг вырос из-за новых пеней или новой недоимки, новое требование на прибавку не приходит. Старое продолжает «работать» на всю сумму минуса. Значит, красная цифра в личном кабинете сегодня почти всегда больше, чем цифра в бумаге, и платить нужно по кабинету, а не по бланку.
Срок, в который налоговая обязана отправить требование, — не позднее трёх месяцев со дня, когда сальдо стало отрицательным, если сумма больше 3 000 ₽ (статья 70 НК РФ). Если минус больше 500 ₽, но не больше 3 000 ₽, — не позднее одного года. Это не означает, что до прихода требования можно жить спокойно: пени капают с первого дня просрочки, а требование — лишь юридический триггер для принудительных мер. Я встречаю компании, которые узнали о долге из письма через два месяца после просрочки и уже были должны на треть больше.
Если вам нужна не разовая реакция, а нормальный порядок с ЕНС, это и есть работа ведения бухгалтерского учёта: уведомления, платежи, сверки идут по календарю, а минус не копится месяцами. Но сначала разберёмся с тем, что пришло.
Сколько времени на самом деле: как считать 8 рабочих дней
Срок исполнения требования — 8 рабочих дней со дня получения, если в самом требовании налоговая не указала более длинный срок. Короче восьми дней срок быть не может. Именно рабочих: ФНС в разъяснениях на nalog.gov.ru пишет «8 рабочих дней с даты получения». Субботы, воскресенья и праздничные нерабочие дни не считаются, а отсчёт начинается со дня, следующего за днём получения. Любая бытовая арифметика «неделя и день» здесь ломается: 8 рабочих дней — это почти две календарные недели.
Теперь главный вопрос: когда требование считается полученным. Если вы получаете документы по ТКС через оператора ЭДО, оно считается полученным на шестой рабочий день со дня отправки (пункт 4 статьи 31 НК РФ), даже если директор почту оператора не открывал. Заказным письмом — так же, на шестой день после отправки. А если требование размещено в личном кабинете налогоплательщика, полученным оно считается уже на следующий день после размещения. То есть налоговая отправила требование в понедельник, вы о нём не знали, и шесть рабочих дней уже съедены. Если вы не открываете личный кабинет и не следите за почтой оператора, ваши 8 дней заканчиваются тихо. Про эту ловушку у меня есть отдельный разбор: требование ФНС пришло в личный кабинет, а директор его не видел, поэтому здесь я на ней не задерживаюсь.
Чтобы не гадать, держите перед глазами простую таблицу сроков. Она описывает именно нашу ситуацию: долг больше 3 000 ₽, организация, требование получено электронно.
| Этап | Срок | Основание |
|---|---|---|
| Направление требования | не позднее 3 месяцев со дня образования минуса (сумма свыше 3 000 ₽) | ст. 70 НК РФ |
| Получение требования по ТКС | 6-й рабочий день со дня отправки | ст. 31, 69 НК РФ |
| Исполнение требования | 8 рабочих дней со дня получения, либо больший срок из самого требования | ст. 69 НК РФ, разъяснения ФНС |
| Решение о взыскании | в течение 2 месяцев после окончания срока исполнения | ст. 46 НК РФ |
| Передача решения вам | в течение 6 дней после вынесения | ст. 46 НК РФ |
Вывод простой. Шесть дней доставки и восемь рабочих дней на исполнение — это не «две недели в запасе», а окно, в которое нужно уложить сверку, решение о платеже и само перечисление. Начинайте считать от даты отправки в вашем кабинете, а не от того дня, когда вы заметили письмо.
Что будет после 8 дней: решение о взыскании и блокировка счёта
Если к концу срока минус не закрыт, у налоговой появляется право вынести решение о взыскании за счёт денег на счетах (статья 46 НК РФ). Окно для него — два месяца после окончания срока исполнения требования. Пропустит — решение, принятое позже, считается недействительным и исполнению не подлежит, и тогда инспекция может обратиться в суд в течение шести месяцев после окончания срока требования. Но рассчитывать на то, что налоговая пропустит срок, — дурной способ планирования. В конце квартала такие решения выходят массово: система автоматическая, и до людей доходит уже готовая бумага.
Решение размещается в реестре решений о взыскании вместе с поручениями банкам. Размещение поручения в реестре признаётся его направлением в банк, а банк исполняет такое поручение в течение одного операционного дня (статья 60 НК РФ). Деньги списываются в безакцептном порядке, то есть без вашего согласия и без звонков главному бухгалтеру. Решение вам при этом передают отдельно, в течение шести дней после вынесения. Получается неприятная картина: по счёту деньги уже ушли, а документ вы ещё не видели.
Одновременно с этим действует приостановление операций по счетам по статье 76 НК РФ. Блокируются расходные операции, но только в размере отрицательного сальдо ЕНС, а банк определяет эту сумму ежедневно по данным реестра. Поступления на счёт блокировка не ограничивает. Практически это выглядит так: на счёте 900 000 ₽, долг 400 000 ₽, вы можете распоряжаться 500 000 ₽, а остальные деньги заморожены. Банк обязан возобновить операции не позднее дня, следующего за днём, когда в реестре появились сведения о нулевом или положительном сальдо. Но сам платёж отражается на ЕНС и в реестре не мгновенно, поэтому закладывайте пару рабочих дней, когда планируете оплаты поставщикам.
Если денег на счетах не хватает, налоговая переходит к имуществу. По статье 47 НК РФ, если долг больше 30 000 ₽, постановление уходит судебному приставу в течение 10 месяцев после появления решения в реестре; для меньших сумм срок длиннее. Для ООО это уже не просто неудобство, а арест имущества и риск остановить торговлю. Что бывает на этом этапе у ИП, я подробно описала в разборе про ИП с долгом по ЕНС и защиту личных счетов.
Здесь без бухгалтера сложно по трём причинам. Первая: нужно за часы понять, на какую сумму банк реально заблокирует операции. Вторая: нужно не допустить, чтобы платёж «ушёл» не туда и минус остался. Третья: нужно сопоставить требование с вашими начислениями и найти то, чего в учёте нет. Мы в «РФ-БУХ» по таким обращениям в первый же день запрашиваем справки, считаем сальдо и пени на дату платежа и говорим директору одну цифру: сколько и когда перечислять. Первая консультация бесплатная.
Как за 8 дней разобраться, откуда долг и сколько платить
Я не плачу сразу и не спорю сразу. Первое, что я требую от своих бухгалтеров: понять природу долга. Минус на ЕНС бывает «настоящий» (мы действительно не заплатили или заплатили меньше) и «бумажный» (деньги были, но не разнеслись из-за ошибки в уведомлении, неверного КБК, периода или реквизитов платежа). Лечатся они по-разному: настоящий платится, бумажный исправляется, часто без единого лишнего рубля. Платить за бумажный минус из кармана и потом искать, как вернуть, дороже.
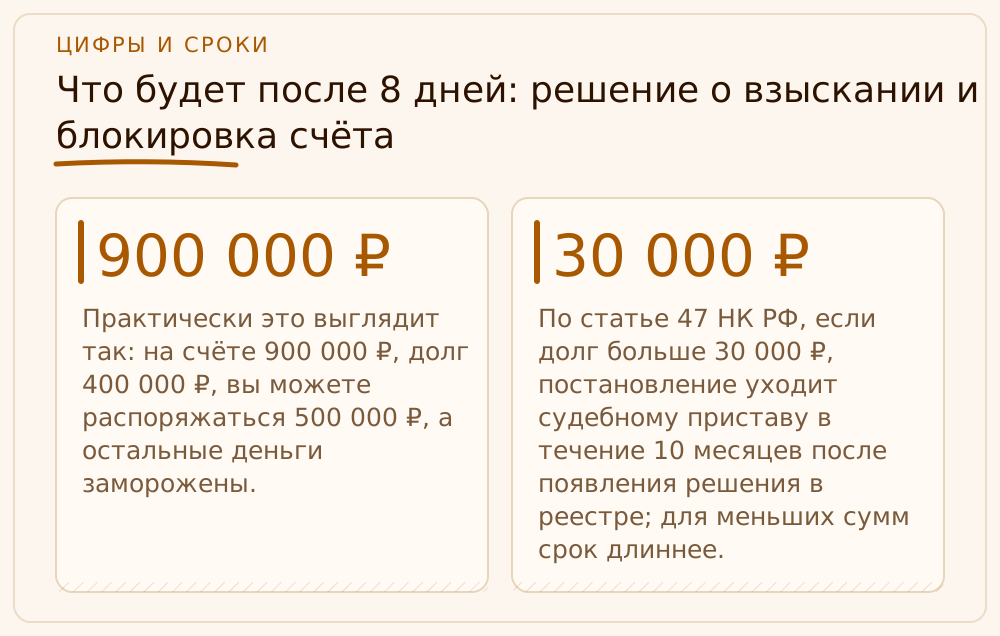
Для этого нужны три документа из личного кабинета: справка о наличии сальдо ЕНС, справка о принадлежности сумм, перечисленных в качестве ЕНП, и акт сверки. Первая показывает минус на дату запроса, вторая — как налоговая распределила каждый ваш платёж, третья позволяет сопоставить это с вашим учётом. Заказывайте их в первый же день: по статье 32 НК РФ на справку о сальдо и справку о принадлежности сумм у инспекции есть до пяти рабочих дней, через личный кабинет часто быстрее, а ваши восемь дней уже идут. Дальше сверяйте по налогам и срокам, а не «в целом».
Обычные причины, которые мы находим у новых клиентов, укладываются в небольшой список. Не подано или неверно подано уведомление об исчисленных суммах. Платёж ушёл на налог с более ранним сроком или на НДФЛ, который по очерёдности статьи 45 НК РФ закрывается раньше остальных налогов. Деньги переведены в виде обычной платёжки на старые реквизиты, а не единым налоговым платежом. Налог увеличен по уточнённой декларации. Или налоговая просто начислила больше, чем вы ожидали.
Дальше решение зависит от результата сверки. Если долг подтверждён, платите минус целиком с пенями на день платежа: ключевая ставка Банка России сейчас 14 % годовых (cbr.ru), и именно от неё считаются пени. Если часть долга ошибочная, платите бесспорную часть, остальное оспаривайте письменно. Жалоба или заявление не приостанавливают срок исполнения требования, и это тот пункт, где директора теряют больше всего денег. Про общий порядок ответа налоговой на другие виды требований можно прочитать в статье как отвечать на требования из налоговой, но требование по ЕНС — особый случай: ответить на него можно только деньгами или доказательством, что минус неверный.
- День 1. Открыть требование, зафиксировать дату получения и рассчитать последний день срока.
- День 1. Заказать справку о сальдо ЕНС, справку о принадлежности сумм и акт сверки.
- Дни 2–3. Сверить долг с вашими начислениями и платёжками, найти причину минуса.
- Дни 4–5. Оплатить бесспорную часть долга; по спорной подготовить письменное обращение.
- Дни 6–8. Убедиться, что платёж зачислен на ЕНС, и снова заказать справку о сальдо.
Сколько стоит промедление: пени на ЕНС в 2026 году
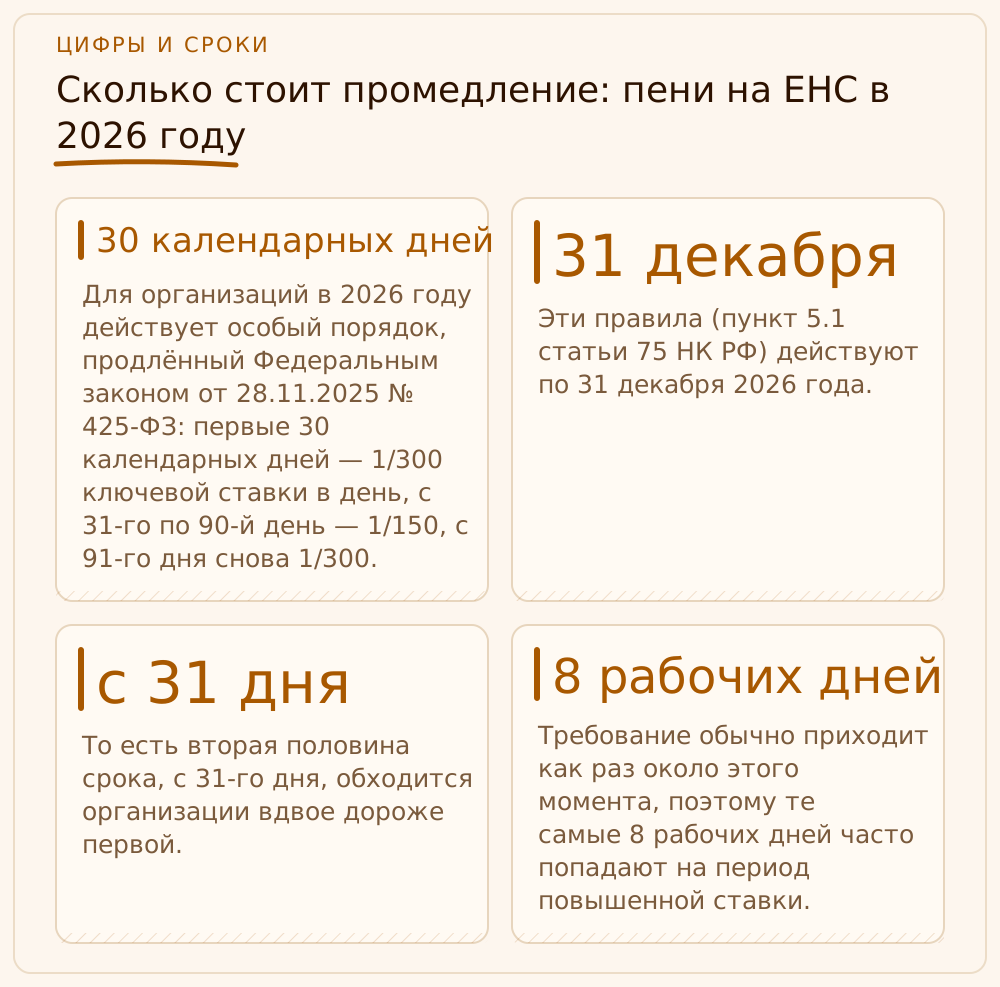
Пени по статье 75 НК РФ начисляются за каждый календарный день просрочки, начиная со следующего за сроком уплаты, и по день погашения включительно. Для организаций в 2026 году действует особый порядок, продлённый Федеральным законом от 28.11.2025 № 425-ФЗ: первые 30 календарных дней — 1/300 ключевой ставки в день, с 31-го по 90-й день — 1/150, с 91-го дня снова 1/300. Для индивидуальных предпринимателей и физических лиц все дни считаются по 1/300. Эти правила (пункт 5.1 статьи 75 НК РФ) действуют по 31 декабря 2026 года. Если их не продлят, с 2027 года для организаций вернётся базовое правило пункта 4: 1/300 первые 30 дней и 1/150 за все последующие дни, без возврата к 1/300 после 90-го дня. Поэтому для просрочек 2027 года сверяйте ставку с текстом статьи на дату платежа.
Что важно в нашей истории. Пени идут на общий минус на ЕНС, пока он не закрыт, а не по каждому налогу отдельно. То есть вторая половина срока, с 31-го дня, обходится организации вдвое дороже первой. Если ваш долг возник 28-го числа, 31-й день просрочки приходится примерно на 29-е число следующего месяца. Требование обычно приходит как раз около этого момента, поэтому те самые 8 рабочих дней часто попадают на период повышенной ставки.
Я это не называю катастрофой: на сумму 380 000 ₽ при ключевой ставке 14 % пени составляют около 177 ₽ в день до 30-го дня и около 355 ₽ в день со 31-го. Разница между двумя неделями задержки — несколько тысяч рублей. Настоящая цена промедления другая: блокировка счёта, невозможность платить поставщикам и остановка отгрузок. Пени можно пережить, блокировку в оптовой торговле — вряд ли. Поэтому в моей арифметике пени идут вторым номером, а на первом всегда стоит сохранность расчётного счёта.
Денег нет или вы не согласны с суммой: что делать до решения о взыскании
Если на ЕНС не хватает денег, самое вредное — молчать до конца срока. Платите частями, но платите: частичная оплата уменьшает сумму пеней и размер возможной блокировки, поскольку приостановление операций действует на оставшееся отрицательное сальдо. Требование при этом остаётся действующим, пока сальдо не станет нулевым, поэтому частичный платёж не освобождает от решения о взыскании на остаток. Его нужно сопровождать письменным обращением в инспекцию.
Если оплатить всё сразу невозможно, есть законный инструмент: отсрочка (до года) или рассрочка (до трёх лет) по статье 64 НК РФ. Она требует документов, подтверждающих основание и финансовое состояние, а решение по заявлению принимают в течение 10 рабочих дней, и этот срок могут продлить на время запроса дополнительных сведений. Поэтому подавайте заявление в первые дни срока, а не на восьмой. Основания и условия жёстко перечислены в статье, их нужно сверять с её текстом на дату обращения. В любом случае это не отмена долга, а перенос уплаты: на отсроченную сумму по большинству оснований начисляются проценты исходя из половины ключевой ставки.
Если вы не согласны с суммой, действовать нужно письменно и предметно. В инспекцию подаётся обращение с приложением документов: платёжки, уведомления, декларации, акт сверки с разногласиями. Если инспекция не исправила данные, остаётся жалоба в вышестоящий налоговый орган, а затем суд. На практике в суде чаще спорят уже с решением о взыскании или о приостановлении операций, а в суд идут только после обязательной жалобы в вышестоящий налоговый орган. Это путь на месяцы, а срок исполнения идёт уже сейчас. Поэтому спорную и бесспорную части разделяйте с самого начала.
Особенно часто спорные суммы появляются у компаний, которые долго вели учёт на коленке. Если вы подозреваете, что причина в запущенном учёте, лучше сразу смотреть правде в глаза: как восстановить учёт и отчётность, я описывала в разборе про ООО без бухгалтера два года и требование ФНС. Восстановление оценивается индивидуально, после оценки объёма.
Чего не делать и как не получать такие требования снова
Что я категорически не рекомендую. Не платите платёжкой на старые реквизиты, платите единым налоговым платежом на ЕНС с правильными реквизитами. Не оплачивайте сумму из бланка, если не сверили её с кабинетом на день платежа. Не подавайте уточнённую декларацию «для порядка», пока не поймёте, как она повлияет на обязанность и сальдо. Не ждите решения о взыскании, чтобы «посмотреть, что скажет банк». И не воюйте с налоговой письмами без цифр: инспектор отвечает на документы, а не на эмоции.
Второе — профилактика. Минус на ЕНС почти всегда возникает из-за нескольких привычек, и они лечатся. Во-первых, уведомления об исчисленных суммах подаются в срок, а не «когда вспомним»: если налоговая не знает, что начислено, деньги не разносятся. Во-вторых, на ЕНС держится запас на дни, когда несколько платежей идут подряд. В-третьих, раз в месяц сальдо и справка о принадлежности сумм проверяются, а не открываются, когда пришло письмо. В-четвёртых, электронный кабинет и почту оператора ЭДО открывает конкретный человек по расписанию.
Я прошу клиентов привязывать эту сверку к закрытию месяца. Это занимает у нашего бухгалтера около получаса, а выигрыш — отсутствие красного числа в конце квартала. Самое дорогое бездействие — в октябре, ноябре и декабре, когда накладываются квартальные платежи и подготовка к закрытию года. Единый налоговый счёт устроен логично, но он не прощает «потом посмотрю».
Учебный пример: ООО «Гранитный Ручей» и требование на 380 000 ₽
Это учебный пример: ООО «Гранитный Ручей» (оптовая торговля стройматериалами) не заплатило последнюю часть НДС за второй квартал со сроком 28.09.2026. Деньги в обороте были, но платёж на ЕНС не перечислили: главный бухгалтер заболела, директор думал, что «оно спишется само». Сальдо стало отрицательным на 380 000 ₽. Требование ушло по ТКС через оператора ЭДО в понедельник, 12.10.2026, и считается полученным на шестой рабочий день со дня отправки, то есть 20.10.2026. Восемь рабочих дней считаются со следующего дня: 21, 22, 23, 26, 27, 28, 29 и 30 октября. Последний день исполнения — 30.10.2026. Право на решение о взыскании возникает у налоговой с 31.10.2026 и сохраняется два месяца, до 30.12.2026.
Директор обратился к нам 27.10.2026, на пятый рабочий день. Первым делом мы заказали справку о сальдо и справку о принадлежности сумм: долг подтвердился, ошибок в уведомлениях и реквизитах не было. Пени считаем при ключевой ставке 14 % годовых, одинаковой на весь период: 380 000 × 14 % / 300 = 177,33 ₽ в день. Просрочка началась 29.09.2026, к 27.10.2026 прошло 29 дней, пени составляют 29 × 177,33 ≈ 5 143 ₽, а общий минус — 385 143 ₽. Если бы платёж пришёл на последний день срока, 30.10.2026, картина была бы такой: 30 дней по 177,33 ₽ плюс 2 дня по 354,67 ₽ (380 000 × 14 % / 150), то есть 5 320 + 709 = 6 029 ₽ пени и 386 029 ₽ всего. | Дата платежа | Пени | Всего к уплате | |---|---|---| | 27.10.2026 | 5 143 ₽ | 385 143 ₽ | | 30.10.2026 | 6 029 ₽ | 386 029 ₽ |
Разница по пеням — 886 ₽, и это не главное. «Гранитный Ручей» перечислил на ЕНС 386 000 ₽ в тот же день, с небольшим запасом на округление: остаток 857 ₽ остался на счёте как переплата. Через два рабочих дня мы заказали справку: сальдо вышло в ноль, требование прекратило действовать, а решение о взыскании не появилось, потому что основание исчезло. Вся история заняла три рабочих дня работы бухгалтера. Без неё директор собирался ждать решения, чтобы «посмотреть, сколько спишут»: тогда банк заблокировал бы расходные операции на 385 000 ₽, а в оптовой торговле это остановка оплат поставщикам и отгрузок.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
Сколько дней дают на исполнение требования об уплате задолженности по ЕНС?
8 рабочих дней со дня получения требования, если в нём не указан более длинный срок (ст. 69 НК РФ, разъяснения ФНС на nalog.gov.ru). Отсчёт идёт со следующего дня после получения. Требование по ТКС считается полученным на шестой рабочий день со дня отправки, в личном кабинете — на следующий день после размещения (п. 4 ст. 31 НК РФ).
Когда налоговая может вынести решение о взыскании после требования?
После окончания срока исполнения требования и не позднее двух месяцев после него (ст. 46 НК РФ). Решение, принятое после этого срока, недействительно, и тогда налоговая может обратиться в суд. Решение размещается в реестре, и банки исполняют его без вашего согласия.
Пришло новое требование, потому что долг вырос. Это нормально?
Обычно новое требование не приходит. Требование по ЕНС формируется один раз и действует, пока сальдо не станет нулевым или положительным. Поэтому сумму платежа определяйте по сальдо в личном кабинете на день платежа, а не по сумме в бланке.
Блокируют ли весь расчётный счёт сразу после 8 дней?
Нет, не сразу и не весь. Сначала нужно решение о взыскании. Приостановление операций по ст. 76 НК РФ действует только на сумму отрицательного сальдо, остальные деньги вы вправе использовать. Поступления на счёт блокировка не останавливает.
Если я оспариваю сумму, срок оплаты приостанавливается?
Нет. Обращение в инспекцию или жалоба сами по себе срок исполнения требования не останавливают. Бесспорную часть долга лучше заплатить в срок, а по спорной подать письменное обращение с подтверждающими документами.
Какие пени начисляются по ЕНС в 2026 году?
Для организаций: первые 30 дней — 1/300 ключевой ставки в день, с 31-го по 90-й — 1/150, с 91-го — снова 1/300 (ст. 75 НК РФ, закон от 28.11.2025 № 425-ФЗ). Для ИП и физлиц — 1/300 за весь период. Ключевая ставка на 26.10.2026 — 14 % годовых (cbr.ru).
На что опираемся
- НК РФ, статьи 69 и 70 — Требование об уплате задолженности, срок исполнения, порядок получения и сроки направления. Текст кодекса: https://www.consultant.ru/document/Cons_doc_LAW_19671/
- НК РФ, статья 46 — Взыскание за счёт денежных средств на счетах, решение о взыскании в течение двух месяцев, реестр решений. Текст: https://base.garant.ru/10900200/
- НК РФ, статья 76 — Приостановление операций по счетам в размере отрицательного сальдо ЕНС. Разъяснение ФНС: https://www.nalog.gov.ru/rn14/news/smi/13772703/
- ФНС России — Разъяснения по требованию, формируемому один раз, и сроку исполнения 8 рабочих дней: https://www.nalog.gov.ru/rn31/news/seminar/14937448/
- НК РФ, статья 75 и Федеральный закон от 28.11.2025 № 425-ФЗ — Особый порядок расчёта пеней для организаций на 2026 год. Текст НК РФ: https://www.consultant.ru/document/Cons_doc_LAW_19671/
- Банк России — Ключевая ставка 14,00 % годовых по состоянию на 26.10.2026: https://www.cbr.ru/hd_base/KeyRate/