
Декларация по налогу на прибыль за 9 месяцев 2026: срок вышел 26 октября, аванс — до 28-го. Что делать сегодня
Декларация по налогу на прибыль за 9 месяцев 2026 года сдавалась не позднее 26 октября: 25-е выпало на воскресенье. Если вы не успели, подавайте сегодня: штраф за квартальную декларацию небольшой, а вот аванс надо перечислить до 28 октября, иначе пойдут пени. Ниже: почему называют 28-е, за что декларацию не принимают и как свести доходы, расходы и авансы.
Какой срок сдачи декларации по прибыли за 9 месяцев 2026 и что делать, если он прошёл
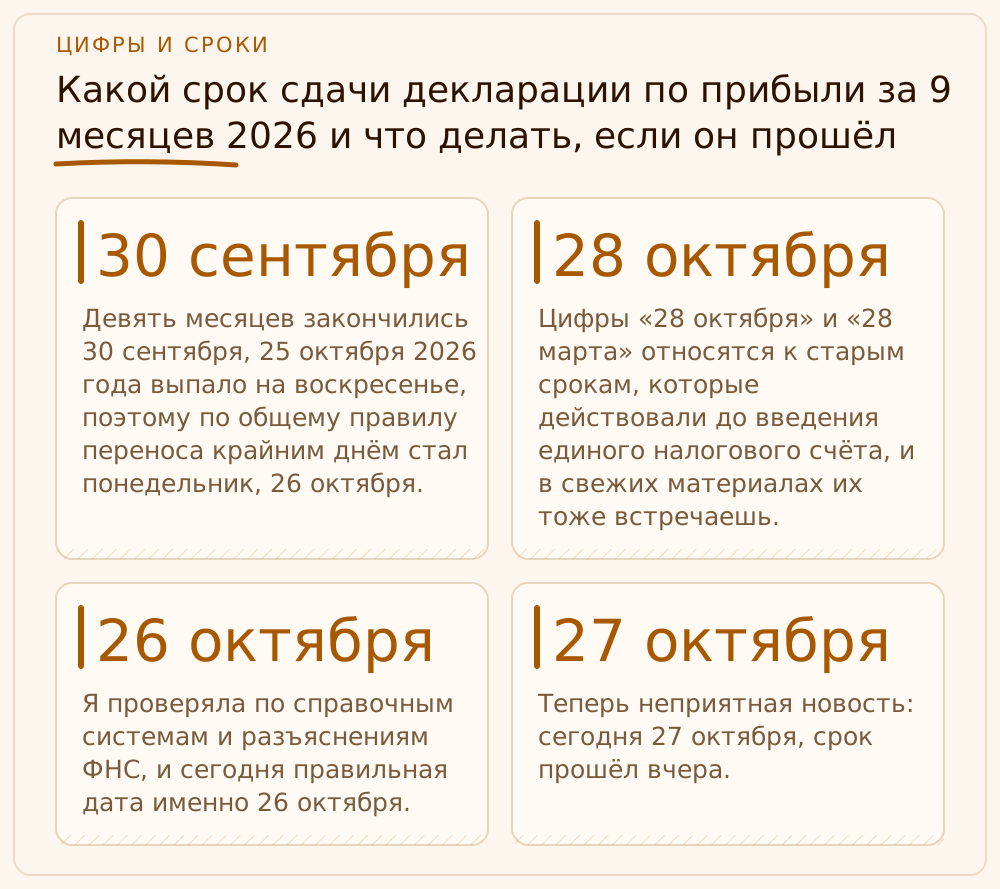
Начну с главного, потому что в интернете гуляют три разные даты и все три выдаются за правду. Декларацию по налогу на прибыль за отчётный период (квартал, полугодие, девять месяцев) сдают не позднее 25 календарных дней со дня окончания периода, это пункт 3 статьи 289 Налогового кодекса. Девять месяцев закончились 30 сентября, 25 октября 2026 года выпало на воскресенье, поэтому по общему правилу переноса крайним днём стал понедельник, 26 октября. Годовая декларация за 2026 год будет сдаваться не позднее 25 марта 2027 года. Цифры «28 октября» и «28 марта» относятся к старым срокам, которые действовали до введения единого налогового счёта, и в свежих материалах их тоже встречаешь. Я проверяла по справочным системам и разъяснениям ФНС, и сегодня правильная дата именно 26 октября.
Теперь неприятная новость: сегодня 27 октября, срок прошёл вчера. Если вы читаете это и декларация уже ушла и принята, переходите к разделу про аванс. Если не ушла, паниковать не нужно, но и откладывать тоже: каждый день просрочки это лишние вопросы от инспекции. Я бы действовала так: сегодня же отправить декларацию с тем, что есть, а не доводить до идеала. Лучше подать вовремя «почти точную» декларацию и через неделю уточнить её, чем держать пустое место в системе налоговой. Уточнённая декларация, поданная до того, как вы узнали, что инспекция нашла ошибку или назначила выездную проверку, освобождает от штрафа за недоплату, если налог перечислен вовремя и пени уплачены.
Если вы работаете с нами или другим внешним бухгалтером, спросите прямо: «Где квитанция о приёме?» Не «мы отправили», а именно квитанция с датой и временем. Я требую от своих бухгалтеров прикладывать её в папку клиента в тот же день, и ни разу не жалела. А если вам нужна сдача налоговой отчётности под ключ, с проверкой формата, сверкой авансов и квитанциями в вашем кабинете, это ровно та услуга, которую мы оказываем ООО и ИП: налоговая отчётность для ООО и ИП считается и отправляется по нашему календарю, а не по настроению.
Аванс за 9 месяцев: до какого числа платить и как посчитать
Отсюда и растёт путаница с «28 октября»: это срок уплаты, а не сдачи. Авансовые платежи по итогам отчётного периода платят не позднее 28-го числа месяца, следующего за периодом, это пункт 1 статьи 287 НК РФ. На практике для вас это означает: деньги должны лежать на едином налоговом счёте к 28 октября 2026 года (среда), и тогда налоговая спишет аванс сама. Если сумма на ЕНС окажется меньше начисленной, образуется отрицательное сальдо и с 29-го числа начнут капать пени. Про механику ЕНС и очередность списаний подробно говорить здесь не буду, главное: платите с запасом на день и смотрите не на банковскую выписку, а на состояние счёта в личном кабинете.
Ставка налога на прибыль с 2025 года в общем случае составляет 25 %: 8 % идут в федеральный бюджет, 17 % в бюджет региона (пункт 1 статьи 284 НК РФ). Раньше было 20 % (3 % плюс 17 %). Для некоторых категорий плательщиков региональную часть могут снижать, поэтому, если у вас льготный режим, проверьте региональный закон. Считается всё нарастающим итогом с начала года: прибыль за девять месяцев умножаем на ставку, из получившегося налога вычитаем авансы, которые уже начислены за предыдущие отчётные периоды, остаток и есть доплата. Ошибка, которую я вижу чаще всего: вычитают то, что фактически заплатили, а не то, что начислено в декларациях. Разница возникает после зачётов и переплат и приводит к тому, что декларация формально не согласуется с декларациями за предыдущие периоды.
Ещё один момент, о котором забывают: способ уплаты авансов. Только ежеквартальные авансы платят организации, у которых доходы от реализации за предыдущие четыре квартала не превышали в среднем 15 млн рублей за каждый квартал (пункт 3 статьи 286 НК РФ). Тогда по итогам девяти месяцев вы платите разницу между налогом за девять месяцев и начисленным за полугодие. Если лимит превышен, к квартальному авансу добавляются ежемесячные платежи, и в декларации за девять месяцев вы отражаете и квартальную доплату, и ежемесячные авансы на четвёртый квартал. Отдельно можно перейти на ежемесячные авансы исходя из фактической прибыли, но об этом уведомляют инспекцию не позднее 31 декабря, и сменить способ посреди года нельзя (пункт 2 статьи 286 НК РФ). Если вы не знаете, какой способ у вас, ответ лежит в прошлых декларациях и выручке за последние четыре квартала, а не в памяти бухгалтера, который ушёл в отпуск.
- 26 октября 2026 (понедельник): последний день сдачи декларации по прибыли за 9 месяцев.
- 28 октября 2026 (среда): срок уплаты аванса за 9 месяцев, деньги должны быть на ЕНС.
- 25 марта 2027: срок сдачи годовой декларации за 2026 год.
- 29 марта 2027: срок уплаты налога по итогам 2026 года (28 марта выпадает на воскресенье).
Какой штраф за опоздание с декларацией по прибыли и чем это грозит ООО
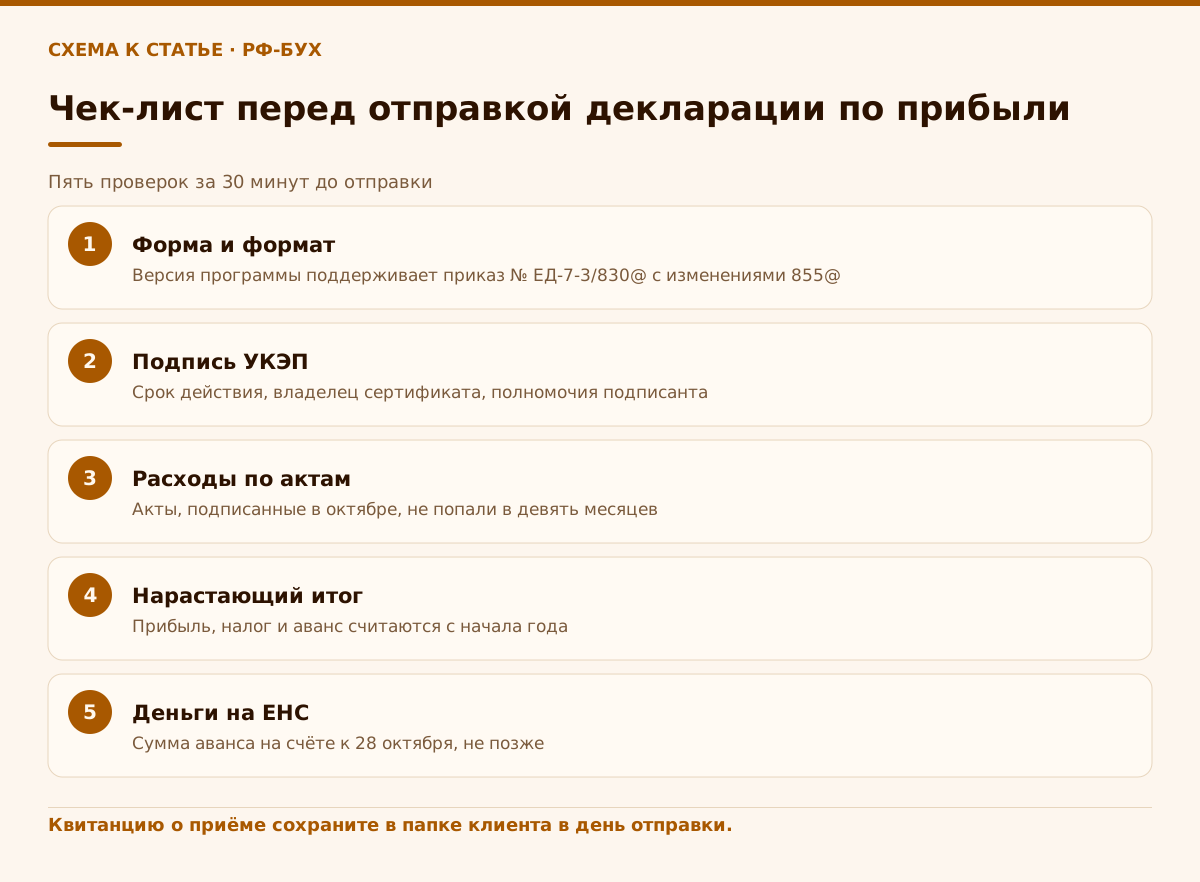
Для начала разделим два вида деклараций, потому что от этого зависит сумма. Статья 119 НК РФ предусматривает штраф 5 % от суммы налога, подлежащей уплате по декларации, за каждый полный или неполный месяц просрочки, не менее 1 000 рублей и не более 30 %. Но по позиции Пленума ВАС (постановление от 30.07.2013 № 57) и разъяснениям ФНС эта статья применима к декларациям по итогам налогового периода, то есть к годовой. Квартальная декларация по прибыли по своей сути это расчёт авансового платежа, и за опоздание с ней применяется статья 126 НК РФ: штраф 200 рублей. Так считает и ФНС (письмо от 22.08.2014 № СА-4-7/16692), я сверяла эту позицию по нескольким источникам, но прямо говорю: решение принимает инспекция, и спорить с ней в арбитраже стоит только тогда, когда сумма это оправдывает.
Что важно, 200 рублей это не вся история. Вторая цена просрочки это внимание инспекции: опоздание с декларацией запускает автоматические сверки, и если у вас в этом квартале уже была отрицательная динамика по выручке, налоговая начнёт задавать вопросы про расходы. Третья цена это пени: они начисляются не за декларацию, а за неперечисленный вовремя аванс по статье 75 НК РФ, и сроку сдачи отчёта они не подчиняются. Можно сдать декларацию за день до срока и получить пени, если не заплатить аванс; а можно сдать на день позже и не заплатить ни копейки пени, если деньги на ЕНС лежали к 28 октября.
Штраф для директора лично раньше грозил по статье 15.5 КоАП: предупреждение или 300–500 рублей. Федеральным законом от 04.07.2026 № 220-ФЗ эта статья признана утратившей силу, так что за нарушения после её отмены остаётся только налоговая ответственность самой организации. И отдельно скажу про блокировку счёта: по общему правилу её вводят, если декларацию не подали в течение 20 рабочих дней после срока (пункт 3 статьи 76 НК РФ). Но Минфин и ФНС давно разъяснили, что квартальные декларации по прибыли это расчёты авансовых платежей и за их просрочку счёт не блокируют (письмо Минфина от 19.08.2016 № 03-11-03/2/48777). С годовой декларацией такой поблажки нет. И это всё равно не повод держать квартальный отчёт неделями. Мой принцип простой: просрочка в день это ошибка, просрочка в месяц это система, и системой уже занимается инспекция.
Почему декларацию по прибыли не принимают и чем отказ отличается от требования пояснений
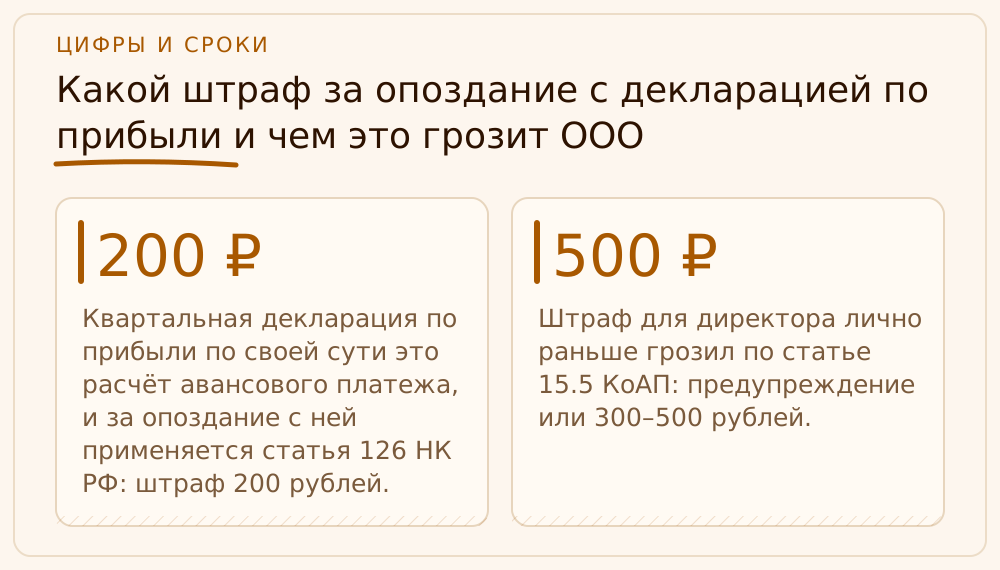
Слова «не приняли» объединяют две совершенно разные ситуации, и от того, какая у вас, зависит, горит ли срок на самом деле. Первая ситуация: инспекция отказала в приёме. Это случается на входе, в течение нескольких часов после отправки, и тогда декларация считается непредставленной. Основания закрыты и прописаны в статье 80 НК РФ: декларация составлена не по установленной форме (например, по устаревшему бланку или с нарушенным форматом файла), электронная декларация подписана неправильно (нет усиленной квалифицированной электронной подписи или данные владельца сертификата не совпадают с данными подписанта), подписал не уполномоченный человек, нет доверенности представителя. С 1 июля 2021 года действует ещё и пункт 4.1 статьи 80: уже принятую декларацию признают непредставленной, если, например, руководитель дисквалифицирован или в ЕГРЮЛ есть запись о недостоверности сведений о нём. Для вас, как для директора, главный урок: проверьте срок действия подписи не в последний день, а за неделю.
Вторая ситуация: декларацию приняли, а через несколько дней пришло требование представить пояснения или уточнённую декларацию. Это уже не отказ, а результат камеральной проверки по статье 88 НК РФ, и срок для неё отсчитывается от даты фактической подачи, то есть у вас есть время. Типичные причины: расходы выросли быстрее доходов, налог меньше, чем в прошлом году, не сходятся строки между декларацией и данными по НДС, убыток. Отвечать на такое требование надо в установленный срок и с документами, а не письмом «всё верно». Про формат-логический контроль и ошибки, которые видны сразу, я отдельно писала в статье про то, как Декларацию по НДС не приняли в последний день, и по прибыли логика та же: прогон проверки до отправки и хранение квитанций.
Новая форма тоже ловит людей. Форма декларации утверждена приказом ФНС от 02.10.2024 № ЕД-7-3/830@, а приказом от 03.10.2025 № ЕД-7-3/855@, который действует с 1 января 2026 года, в неё внесли изменения: заменены страницы листа 02 со штрих-кодами и приложение № 4 к листу 02 с расчётом убытка. Если ваша программа не обновлялась, отчёт может уйти в старом формате, и получите отказ. Поэтому перед отправкой в любой программе я заставляю себя открыть версию форматов и дату обновления. Это скучно, но это спасает.
Если вы читаете это и чувствуете, что внутри всё сжалось, потому что у вас сегодня и подпись просрочена, и цифры не сходятся, то напомню: на этом этапе вы платите не только деньгами, но и временем. Мы в «РФ-БУХ» берём отчётность за вас: проверяем форму и подпись, прогоняем контроль, отправляем и храним квитанции, а ведение учёта и отчётности для ООО и ИП стоит от 3 000 ₽ в месяц, первая консультация бесплатно.
- Устаревшая форма или формат файла: обновите программу до версии, поддерживающей приказ ФНС № ЕД-7-3/830@ с изменениями от 03.10.2025.
- Подпись: сертификат УКЭП просрочен или оформлен не на того, кто подписывает.
- Представитель: нет доверенности или полномочия не подтверждены.
- Данные об организации: КПП, ОКТМО и сведения о руководителе не совпадают с ЕГРЮЛ.
- Подразделения: налог распределён между региональными бюджетами с ошибкой.
Доходы, расходы и авансы не сходятся: сверка перед отправкой
Самая частая болевая точка в моей практике: бухгалтерская программа выдаёт один финансовый результат, налоговый регистр другой, а авансы по декларациям предыдущих периодов считаются в третьем месте. Расхождение между учётом и декларацией не всегда ошибка, налоговая прибыль и бухгалтерская прибыль в принципе разные, но каждое расхождение должен уметь объяснить человек, который подписывает. Порядок сверки у меня одинаковый уже много лет: сначала доходы и расходы нарастающим итогом против оборотов по счетам, потом прибыль против листа 02 и приложений к нему, потом налог и аванс против расчёта предыдущих периодов, и только потом платёжка.
Особенно внимательно смотрите на то, что закрывается в конце сентября и начале октября. Расходы по актам, подписанным в октябре, но относящиеся к сентябрю, это нормальная история, но отнести их нужно в тот период, где они признаются по правилам учёта. Прямые и косвенные расходы, резервы, амортизационная премия, списание безнадёжной задолженности, всё это точки, где появляется разница. Отдельно напомню про уступку долга: если вы продавали или покупали права требования, прибыль и НДС считаются по своим правилам, и разобраться без ошибки поможет статья Цессия для малого ООО, я там подробно показала, где ошибаются чаще всего.
И последнее: сверяйте отчёты между собой. Выручка в декларации по прибыли и в книге продаж по НДС обязана быть объяснимой, расходы на оплату труда должны хотя бы по порядку величины сходиться с 6-НДФЛ и РСВ. Налоговая сравнивает всё это автоматически, и заметное расхождение запускает вопросы. Если у вас отчёты по зарплате уже сданы, откройте материал про 6-НДФЛ и РСВ за 9 месяцев 2026 и сверьте базу по взносам с расходами на оплату труда в прибыли. Я заставляю своих бухгалтеров делать эту сверку до формирования декларации, а не после требования.
Что изменится с 2027 года и когда без бухгалтера не обойтись
За девять месяцев 2026 года вы сдаёте декларацию по действующей форме, и менять в ней ничего не надо. Но готовиться к 2027 году стоит уже сейчас: ФНС опубликовала приказ от 27.08.2026 № ЕД-1-3/628@ (зарегистрирован в Минюсте 28.09.2026), который вносит изменения в приложения к форме декларации по прибыли: меняются штрих-коды, листы 01 и 05.1, правила для реорганизации и обособленных подразделений. Он вступает в силу не ранее 1 января 2027 года и применяется начиная с представления декларации за первый отчётный период 2027 года, поэтому к отчёту за 9 месяцев 2026 года отношения не имеет. Текст приказа читайте в первоисточнике на сайте ФНС, а не в пересказах, потому что нюансы вроде распределения налога по подразделениям там принципиальны. Подробно разобрала в статье Единая декларация по налогу на прибыль с 2027 года, и не буду повторять её здесь.
Где, на мой взгляд, действительно нужен бухгалтер, а не просто человек с программой: когда у вас есть обособленные подразделения и налог распределяется по бюджетам, когда есть убытки прошлых лет и вы их переносите, когда вы применяете региональные льготы или пониженные ставки, когда были разовые сделки (продажа имущества, уступка долга, курсовые разницы). Во всех этих случаях ошибка не бросается в глаза, а проявляется через полгода, когда приходит требование. Директору здесь нужно не уметь заполнять декларацию, а знать три вещи: срок, сумму и то, кто отвечает за результат.
Для ООО, которое сдаёт декларацию без особых сложностей, схема может быть очень простой: календарь на год с датами сдачи и уплаты, подпись, которая обновляется за месяц до окончания, квартальная сверка с налоговой и тот самый чек-лист перед отправкой. Если этого нет, вы каждый квартал оказываетесь в сегодняшней ситуации. Я бы начала с малого: поставить в общий календарь четыре даты на год и назначить одного человека, который отвечает за квитанции.
Учебный пример: ООО «Ветровой Парус» сдаёт декларацию за 9 месяцев 2026 в день после срока
Это учебный пример: ООО «Ветровой Парус» (производство парусного текстиля) на ОСНО, выручка в среднем не превышает 15 млн рублей за квартал, поэтому компания платит только ежеквартальные авансы, цифры условные. За девять месяцев 2026 года доходы от реализации составили 44 100 000 рублей. Бухгалтер, торопясь, включил в расходы 38 030 000 рублей, в том числе акт на 380 000 рублей за ремонт ткацкого станка, подписанный 2 октября и относящийся к октябрю. Прибыль получилась 6 070 000 рублей, налог по ставке 25 % 1 517 500 рублей. Аванс за полугодие был начислен 1 000 000 рублей. Доплата по расчёту бухгалтера составила 517 500 рублей. Первую отправку 26 октября инспекция отклонила: срок действия электронной подписи директора закончился 20 октября.
Утром 27 октября мы заново оформили подпись, а перед отправкой провели сверку. Акт на 380 000 рублей относится к октябрю, и его убрали из расходов девяти месяцев: расходы 37 650 000 рублей, прибыль 6 450 000 рублей, налог по ставке 25 % 1 612 500 рублей, из них 516 000 рублей в федеральный бюджет (8 %) и 1 096 500 рублей в региональный (17 %). За вычетом аванса за полугодие 1 000 000 рублей доплата составила 612 500 рублей (196 000 в федеральный и 416 500 в региональный бюджет). Ошибка в 95 000 рублей налога (380 000 × 25 %) могла бы вылиться в уточнённую декларацию и вопросы инспекции. Декларацию отправили 27 октября, штраф за один день просрочки по позиции ФНС составил бы 200 рублей.
Деньги на ЕНС в сумме 612 500 рублей директор положил 27 октября, за день до срока уплаты, и 28 октября аванс списался полностью, поэтому пени не возникли. После этого мы поставили в календарь компании замену подписи за 30 дней до срока и добавили в чек-лист пункт «сверить акты, подписанные после отчётной даты».
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
До какого числа надо сдать декларацию по налогу на прибыль за 9 месяцев 2026 года?
Не позднее 26 октября 2026 года. По пункту 3 статьи 289 НК РФ срок составляет 25 календарных дней после окончания отчётного периода, но 25 октября 2026 года это воскресенье, поэтому срок переносится на ближайший рабочий день, понедельник 26 октября.
Когда платить аванс по налогу на прибыль за 9 месяцев?
Не позднее 28 октября 2026 года (пункт 1 статьи 287 НК РФ). К этой дате нужная сумма должна лежать на едином налоговом счёте, иначе возникнет отрицательное сальдо и начнут начисляться пени.
Какой штраф, если сдать декларацию по прибыли за 9 месяцев с опозданием?
По позиции Пленума ВАС (постановление № 57) и разъяснениям ФНС, за опоздание с декларацией по отчётному периоду применяется статья 126 НК РФ, штраф 200 рублей. Штраф по статье 119 (5 % за месяц, от 1 000 рублей до 30 %) относится к декларации по итогам налогового периода, то есть годовой. Пени начисляются отдельно, если не уплачен аванс.
Что делать, если декларацию не приняли?
Прочитайте уведомление об отказе: чаще всего причина в форме, формате файла, подписи или полномочиях. Исправьте и отправьте заново как можно скорее: пока декларация не принята, она считается непредставленной. Если декларацию приняли, но запросили пояснения, это камеральная проверка, и отвечать нужно в срок, указанный в требовании.
По какой форме сдавать декларацию за 9 месяцев 2026?
По форме, утверждённой приказом ФНС от 02.10.2024 № ЕД-7-3/830@ с изменениями от 03.10.2025 № ЕД-7-3/855@. Изменения по приказу от 27.08.2026 № ЕД-1-3/628@ применяются с первого отчётного периода 2027 года.
На что опираемся
- НК РФ, статья 289 — п. 3 и 4: сроки представления декларации по налогу на прибыль за отчётные периоды и за год; перенос срока по ст. 6.1. Справочно: https://www.consultant.ru/document/cons_doc_LAW_28165/
- НК РФ, статьи 284 и 287 — ставка налога на прибыль 25 % (8 % федеральный и 17 % региональный бюджеты), срок уплаты авансов не позднее 28-го числа. Справочно: https://www.consultant.ru/document/cons_doc_LAW_28165/
- НК РФ, статьи 76, 80, 88, 119, 126, 286 — блокировка счёта, основания отказа в приёме декларации, камеральная проверка, штрафы за непредставление, порядок авансовых платежей. Справочно: https://base.garant.ru/10900200/
- Приказ ФНС России от 03.10.2025 № ЕД-7-3/855@ — изменения в форму декларации по прибыли, утверждённую приказом от 02.10.2024 № ЕД-7-3/830@: https://www.nalog.gov.ru/rn78/about_fts/docs/16575217/
- Приказ ФНС России от 27.08.2026 № ЕД-1-3/628@ — изменения в форму декларации по прибыли, применяются не ранее чем с отчётности за первый отчётный период 2027 года: https://www.nalog.gov.ru/rn77/about_fts/docs/16652912/
- КонсультантПлюс, подборка по декларации по прибыли за 9 месяцев — форма, порядок заполнения и календарь отчётности за 9 месяцев 2026 года: https://www.consultant.ru/law/podborki/pribyl_9_mesyacev/